Der Erfolg eines Unternehmens hängt maßgeblich davon ab, die richtigen Talente zu finden, zu gewinnen und langfristig zu binden. Deshalb ist ein effektives Personalmanagement so wichtig. Oft wird die Personalabteilung nur mit der Lohnabrechnung, der Konfliktlösung und der Organisation von Freizeitaktivitäten am Wochenende in Verbindung gebracht. Klingt einfach, oder? In Wirklichkeit müssen Personalmanager jedoch die vielfältigen Bedürfnisse und Erwartungen einer diversen Belegschaft berücksichtigen und gleichzeitig sicherstellen, dass das Unternehmen in puncto Sozialleistungen branchenweit führend ist. Ein attraktives Vergütungspaket und eine gute Work-Life-Balance sind nur ein Teil des Ganzen. Entscheidend ist die Wahl der passenden Krankenversicherung, die optimal auf die Bedürfnisse der Mitarbeiter zugeschnitten ist und zeigt, dass man sie in guten wie in schlechten Zeiten unterstützt. Es gibt viele verschiedene Versicherungsarten auf dem Markt. Dieser Artikel erläutert, worauf Personalmanager bei der Auswahl einer betrieblichen Krankenversicherung achten sollten.

Erfahren Sie mehr über die betriebliche Krankenversicherung
Die betriebliche Krankenversicherung, auch Gruppenkrankenversicherung genannt, ist eine Versicherung, die ein Unternehmen seinen Mitarbeitern anbietet. Nach der COVID-19-Pandemie hat die indische Aufsichtsbehörde für Versicherungen (IRDAI) Unternehmen verpflichtet, ihren Mitarbeitern eine Krankenversicherung anzubieten. Doch wer zahlt die Beiträge? Derzeit gibt es drei Modelle:
- Typ 1 (Vollständig vom Arbeitgeber bezahlt): Der Arbeitgeber übernimmt die Prämie vollständig, und die Mitarbeiter sind über die Gruppenversicherung krankenversichert. Dieser Vorteil erstreckt sich auch auf Ehepartner, Kinder und unterhaltsberechtigte Eltern (der Versicherungsschutz für Angehörige hängt von der jeweiligen Police und den Bedingungen des Arbeitgebers ab).
- Typ 2 (Teilfinanziert): Bei diesem häufigsten Modell übernimmt der Arbeitgeber die Grundprämie des Arbeitnehmers und manchmal auch die unmittelbare Familie des Arbeitnehmers (Ehepartner und Kinder); Arbeitnehmer zahlen separat über einen monatlichen Gehaltsabzug, wenn sie ihre Eltern mitversichern oder auf eine höhere Versicherungssumme aufstocken möchten.
- Typ 3 (Geteilte Prämie): Die Arbeitnehmer tragen häufig einen Prozentsatz (in der Regel 25-50%) zum Anteil der Angehörigen bei, während die Arbeitgeber den Grundbetrag übernehmen.
Was deckt die betriebliche Krankenversicherung ab?
Stationäre Behandlungen sind in der Regel abgedeckt. Dies kann Kosten für Zimmer, Arzthonorare, Medikamente, Operationen und diagnostische Tests umfassen. Je nach Versicherungspolice haben Arbeitnehmer möglicherweise auch Anspruch auf Mutterschaftsleistungen, Kostenübernahme für die Säuglingspflege und die Erstattung von medizinischen Kosten vor und nach dem Krankenhausaufenthalt. Die Leistungen variieren je nach Unternehmen. Einige Arbeitgeber bieten zudem eine Lebensversicherung oder eine Unfallversicherung als Teil ihres Leistungspakets an. Obwohl diese unterschiedliche Arten von Schutz bieten, bieten sie den Arbeitnehmern zusammen eine umfassendere finanzielle Sicherheit.
Was sollten Personalmanager bei der Auswahl einer Richtlinie beachten?
Die niedrigste Prämie mag beim Vergleich von Angeboten verlockend erscheinen, insbesondere für Unternehmen mit vielen Mitarbeitern. Doch die günstigere Police kann auch mit Einschränkungen verbunden sein, die für die Mitarbeiter schwer verständlich sein können.
Personalverantwortliche sollten neben der Versicherungsprämie auch die wirklich wichtigen Leistungen im Blick haben. Sind Angehörige mitversichert? Gibt es Mutterschaftsurlaub? Deckt die Versicherung ambulante Behandlungen und Medikamente ab? Wie hoch sind die Kosten für Zimmer und Sonderbehandlungen? Diese Details können im medizinischen Notfall entscheidend sein. Auch das Krankenhausnetzwerk ist wichtig. Eine Versicherung mag zwar eine angemessene Summe bieten, aber Mitarbeitende sollten Zugang zu Krankenhäusern in ihrer Stadt oder Gemeinde haben. Stellen Sie sicher, dass das Netzwerk Krankenhäuser umfasst, die Ihre Mitarbeitenden voraussichtlich nutzen werden – und nicht nur eine lange Liste von Namen. Es ist außerdem wichtig zu wissen, wie die Schadensregulierung abläuft. Ein komplizierter Prozess kann eine ohnehin schon schwierige Situation zusätzlich belasten. Personalabteilungen müssen wissen, an wen sich Mitarbeitende wenden können, welche Unterlagen benötigt werden und wie lange die Genehmigungen in der Regel dauern.
Welcher Krankenversicherungsschutz ist für Arbeitnehmer ausreichend?
Es gibt keine allgemeingültige Lösung für Unternehmen. Der richtige Versicherungsschutz hängt von Faktoren wie der Altersstruktur der Mitarbeiter, der Anzahl der mitversicherten Angehörigen, dem Standort der Belegschaft und den Behandlungskosten an diesen Standorten ab.
Eine junge Belegschaft hat andere Bedürfnisse als eine, in der viele Mitarbeiter kurz vor dem Ruhestand stehen. Ebenso ist eine Versicherung nur für die Mitarbeiter teurer als eine, die Ehepartner, Kinder und Eltern miteinschließt. Personalverantwortliche sollten außerdem sicherstellen, dass die Versicherungssumme auch hohe Krankenhausrechnungen abdeckt. Medizinische Kosten sind unvorhersehbar, und eine Versicherungssumme, die vor einigen Jahren noch ausreichend war, reicht heute möglicherweise nicht mehr aus. Sofern das Budget es zulässt, können Unternehmen eine einfache Gruppenversicherung mit optionaler Zusatzdeckung in Betracht ziehen. Mitarbeiter, die einen umfassenderen Schutz wünschen, können dann – je nach Angebot des Versicherers – eine Zusatzdeckung abschließen.
Krankenhausnetzwerke, bargeldlose Abrechnung und Versicherungsausschlüsse
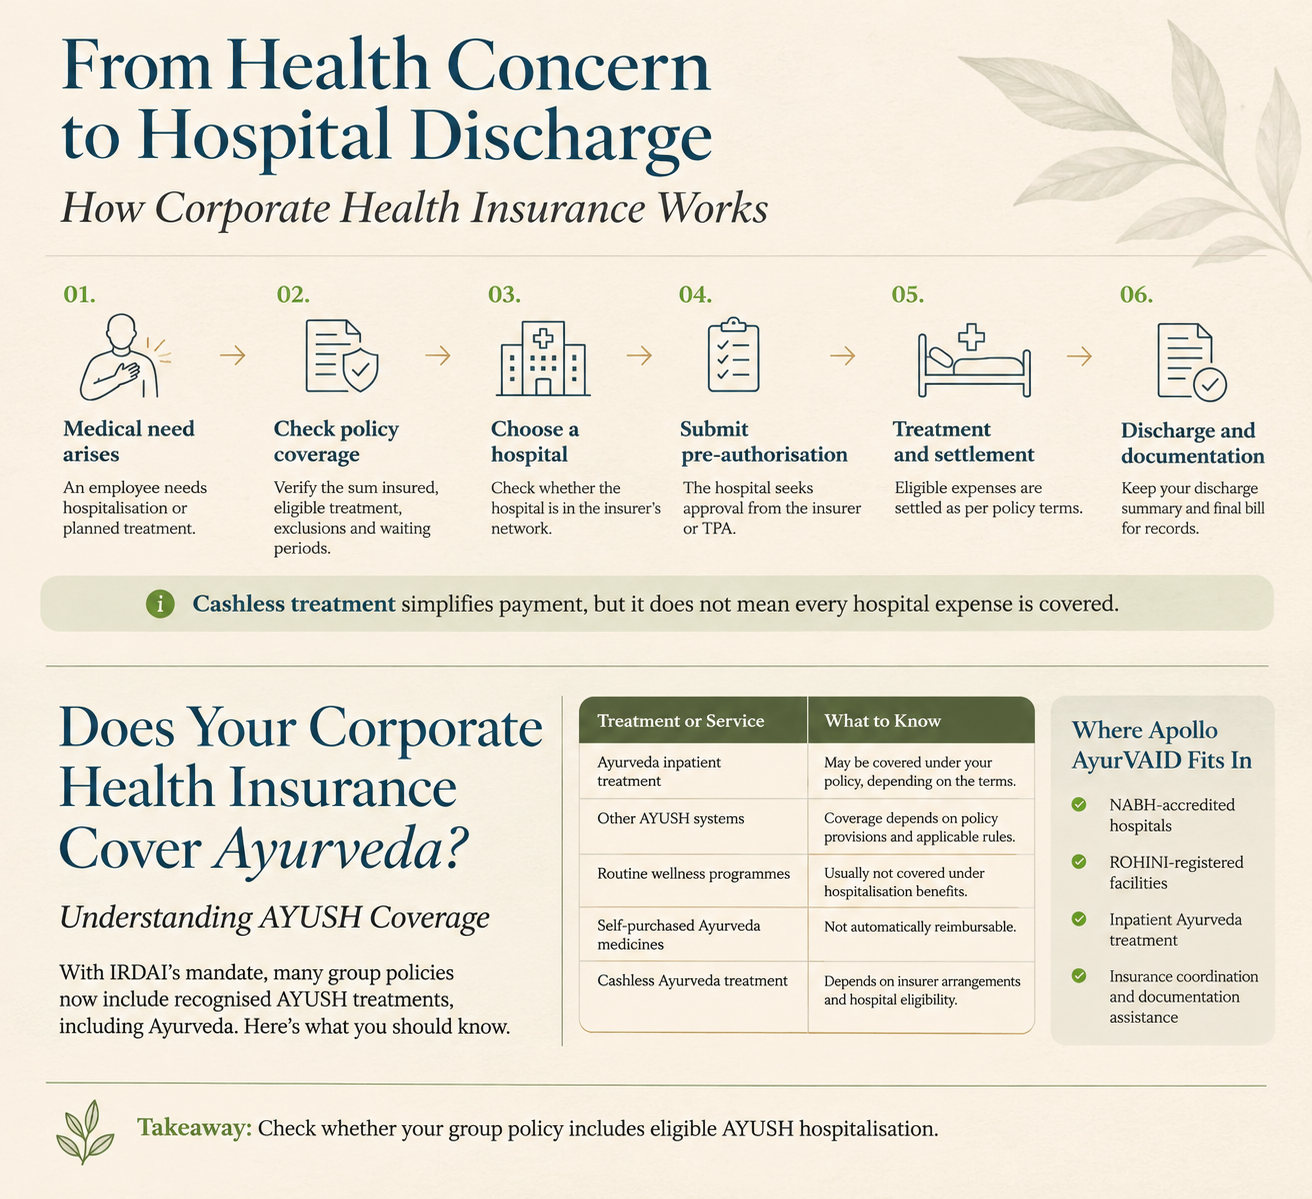
Die Vertragskrankenhäuser des Versicherers bieten in der Regel bargeldlose Behandlungen an. Einige Versicherungen bieten diese Möglichkeit auch flächendeckend an, abhängig von ihren jeweiligen Bedingungen und der Bereitschaft und Fähigkeit des Krankenhauses, den Antrag zu bearbeiten. Personalverantwortliche müssen darauf hinweisen, dass die Genehmigung einer bargeldlosen Behandlung nicht bedeutet, dass alle Kosten erstattet werden. Versicherer prüfen den Antrag gemäß den Versicherungsbedingungen. Ausschlüsse, Wartezeiten, Höchstgrenzen und Anforderungen an die medizinische Notwendigkeit gelten weiterhin.
Warum Personalmanager die AYUSH-Abdeckung in den betrieblichen Gesundheitsleistungen in Betracht ziehen sollten
Der Gesundheitsbedarf ist innerhalb der Belegschaft unterschiedlich. Während einige Mitarbeiter eine konventionelle medizinische Behandlung bevorzugen, möchten andere bei bestimmten gesundheitlichen Beschwerden anerkannte Systeme wie Ayurveda in Betracht ziehen. AYUSH Die Bedeutung der Krankenversicherung hat zugenommen, nachdem die IRDAI die Versicherer angewiesen hat, diese Behandlungssysteme in die Krankenversicherung aufzunehmen. Für Personalverantwortliche bedeutet dies einen weiteren Faktor, den sie bei der Überprüfung von Gruppenkrankenversicherungsleistungen berücksichtigen müssen.
Es ist wichtig, den Unterschied zwischen stationärer Behandlung aus medizinischen Gründen und allgemeinen Gesundheitsleistungen zu kennen. Wird ein Mitarbeiter aufgrund einer Erkrankung stationär behandelt und erhält eine Ayurveda-Therapie, kann die Versicherung die Kosten je nach Police und Krankenhaus übernehmen. Routineuntersuchungen, der Kauf von Medikamenten auf eigene Kosten oder Wellnessprogramme sind hingegen in der Regel nicht erstattungsfähig. Daher ist die Wahl des richtigen Gesundheitsdienstleisters entscheidend.
Apollo AyurVAID bietet stationäre Behandlungen nach Ayurveda-Prinzipien für verschiedene Erkrankungen an. Die Kliniken sind NABH-akkreditiert und ROHINI-registriert. Der Behandlungsprozess umfasst die klinische Dokumentation und die Koordination mit der Versicherung. Mitarbeiter, die eine Ayurveda-Behandlung in Erwägung ziehen, können sich an die Versicherungsabteilung von Apollo AyurVAID wenden, um die Details ihrer Versicherungspolice, die Vereinbarungen mit dem Versicherer oder einem Drittanbieter (TPA) sowie die erforderlichen Unterlagen zu klären. Eine bargeldlose Behandlung ist möglicherweise über Vertragsversicherer und TPAs möglich. Falls Ihr Versicherer nicht direkt Vertragspartner ist, können Sie die Option „Bargeldlose Abrechnung überall“ in Betracht ziehen (vorausgesetzt, Ihr Versicherer stimmt dem zu und die entsprechenden Vereinbarungen sind getroffen). Die Personalabteilung sollte prüfen, ob ihre Gruppenversicherung Leistungen für stationäre Aufenthalte nach AYUSH-Prinzipien beinhaltet und ob diese in AYUSH-Einrichtungen wie Apollo AyurVAID genutzt werden können. Wichtig ist, den tatsächlichen Versicherungsumfang zu prüfen und nicht davon auszugehen, dass alle Ayurveda-Behandlungen oder Krankenhausaufenthalte automatisch abgedeckt sind.
Häufige Herausforderungen für HR-Teams bei der Verwaltung der betrieblichen Krankenversicherung
Die Auswahl einer Versicherungspolice ist erst der Anfang. Sobald der Versicherungsschutz aktiv ist, sehen sich Personalabteilungen regelmäßig mit Fragen konfrontiert, die nicht Teil des ursprünglichen Gesprächs mit dem Versicherer waren. Zu den häufigsten Herausforderungen gehören:
- Unkenntnis des Versicherungsschutzes: Mitarbeiter sind sich möglicherweise nicht über ihre Versicherungssumme, den Versicherungsschutz für Angehörige, Wartezeiten oder Ausschlüsse im Klaren. Dies kann zu Verwirrung führen, wenn sie einen Schadenfall melden wollen.
- Verzögerungen bei der Schadensregulierung und Dokumentationsprobleme: Fehlende Dokumente, unvollständige Krankenakten oder Verzögerungen bei der Vorabgenehmigung können den Prozess verzögern. Ein klarer Ansprechpartner beim Versicherer oder dem TPA (Third-Party Administrator) ist daher entscheidend.
- Unzureichender Versicherungsschutz: Eine Police, die für eine kleinere Belegschaft ausreichend war, deckt möglicherweise nicht den Bedarf einer größeren oder älteren Belegschaft. Auch Änderungen der Gesundheitskosten und des Versicherungsschutzes für Angehörige müssen berücksichtigt werden.
- Erhöhungen der Versicherungsprämie bei Verlängerung: Die Prämien können sich bei der Verlängerung aufgrund von Faktoren wie Schadenshistorie, Anzahl der Versicherten und geänderten Deckungsanforderungen ändern. Personalabteilungen müssen prüfen, ob die Vorteile die Kosten rechtfertigen.
- Mangelndes Mitarbeiterwissen: Selbst eine umfassende Richtlinie ist wenig hilfreich, wenn die Mitarbeiter nicht wissen, wie sie darauf zugreifen können. Sie sollten wissen, wo sie die Richtlinieninformationen finden, wie sie die Krankenhäuser des Netzwerks ausfindig machen und an wen sie sich bei Bedarf wenden können.
Diese Probleme lassen sich leichter bewältigen, wenn die Personalabteilungen regelmäßig mit dem Versicherer, dem TPA und den Mitarbeitern kommunizieren, anstatt darauf zu warten, dass ein Problem auftritt.
Wie Sie den richtigen Anbieter für Ihre betriebliche Krankenversicherung auswählen
Die Wahl eines Versicherers erfordert mehr als nur den Vergleich von Angeboten. Das Unternehmen sollte auch die Servicequalität berücksichtigen, die es während der gesamten Vertragslaufzeit erwarten kann.
Vor einer Entscheidung sollten Personalmanager Folgendes berücksichtigen:
- Reputation des Versicherers: Prüfen Sie die Erfahrung des Versicherers im Umgang mit Gruppenkrankenversicherungen und seine Servicebilanz.
- Krankenhausnetzwerk: Prüfen Sie, ob der Versicherer über ein sinnvolles Krankenhausnetzwerk an den Wohn- und Arbeitsorten der Mitarbeiter verfügt.
- Unterstützung bei der Schadensregulierung: Machen Sie sich mit dem Vorabgenehmigungsverfahren, den Anforderungen an die Schadensmeldung und den verfügbaren Supportkanälen für Mitarbeiter vertraut.
- Flexibilität der Versicherungsbedingungen: Prüfen Sie, ob der Versicherer Änderungen am Versicherungsschutz für Angehörige, der Versicherungssumme und zusätzlichen Leistungen zulässt.
- AYUSH-Leistungsumfang: Machen Sie sich mit dem Umfang der Leistungen für erstattungsfähige Ayurveda- und andere AYUSH-Behandlungen vertraut, einschließlich der Anforderungen an Krankenhausaufenthalte und Netzwerkeinrichtungen.
- Verlängerungsbedingungen: Prüfen Sie, wie sich Prämien, Leistungen und Deckungsbedingungen bei der Verlängerung ändern können.
Es empfiehlt sich außerdem, den Versicherer oder Makler zu bitten, die Police in praktischen Fällen zu erläutern. Ein Versicherungsdokument mag zwar alle notwendigen Informationen enthalten, aber Personalverantwortliche müssen verstehen, wie sich diese Bedingungen in der Praxis auf die Mitarbeiter auswirken.
Fazit
Die betriebliche Krankenversicherung ist ein wichtiger Bestandteil der Leistungen, die ein Unternehmen seinen Mitarbeitern bietet. Doch eine bestehende Versicherung allein garantiert noch nicht den benötigten Schutz. Umfang der Leistungen, das Krankenhausnetzwerk, die Schadensabwicklung und die enthaltenen Leistungen beeinflussen, wie hilfreich die Versicherung im Krankheitsfall tatsächlich ist.
Für Personalverantwortliche endet die Verantwortung nicht mit der Auswahl eines Versicherers und der Zahlung der jährlichen Prämie. Mitarbeiter sollten wissen, was ihre Versicherung abdeckt, wie sie diese nutzen können und wo sie bei Bedarf Hilfe finden. Die regelmäßige Überprüfung dieser Informationen kann die Vorteile der Versicherung sinnvoller und einfacher nutzbar machen.
Da sich die Erwartungen der Mitarbeiter an die Gesundheitsversorgung weiterentwickeln, sollten Unternehmen auch die Behandlungsoptionen ihrer Gruppenkrankenversicherung überprüfen, einschließlich der Leistungen für AYUSH (Ayurveda, traditionelle chinesische Medizin). Anbieter wie Apollo AyurVAID bieten Mitarbeitern, die eine anerkannte Ayurveda-Behandlung suchen, eine weitere Möglichkeit, sofern die jeweiligen Versicherungsbedingungen und die Versicherungsberechtigung dies zulassen.
Letztendlich sollte eine gute betriebliche Krankenversicherung mehr leisten, als nur auf dem Papier gut auszusehen. Sie sollte den Mitarbeitern praktische Unterstützung bieten, wenn sie und ihre Familien diese am dringendsten benötigen.
Referenzen