Kejayaan sesebuah syarikat sangat bergantung pada mengenal pasti, memperoleh dan mengekalkan bakat yang tepat, itulah sebabnya pengurusan sumber manusia penting. Jabatan HR sering dilihat sebagai pihak yang mengendalikan penggajian, menyelesaikan konflik dan menganjurkan aktiviti hujung minggu yang menyeronokkan untuk menceriakan pejabat. Kedengaran agak mudah, bukan? Realitinya ialah pengurus HR mesti menangani pelbagai keperluan dan jangkaan tenaga kerja yang pelbagai sambil memastikan syarikat berada di barisan hadapan dalam pakej faedah dalam industri dan rantau mereka. Pakej yang hebat dan keseimbangan kerja-kehidupan yang baik hanyalah sebahagian daripada gambaran yang lebih besar. Perkara sebenar ialah memilih insurans kesihatan yang tepat untuk memenuhi keperluan pekerja, menunjukkan bahawa anda sedia membantu mereka ketika sakit dan sihat. Banyak jenis insurans terdapat di pasaran, dan artikel ini membincangkan perkara yang perlu dicari oleh pengurus HR sebelum memilih polisi insurans korporat untuk syarikat mereka.

Ketahui Lebih Lanjut Mengenai Insurans Kesihatan Korporat
Insurans kesihatan korporat, juga dikenali sebagai insurans kesihatan kumpulan, ialah polisi yang disediakan oleh organisasi kepada pekerjanya. Pasca COVID, Pihak Berkuasa Kawal Selia dan Pembangunan Insurans India (IRDAI) telah mewajibkan syarikat untuk menyediakan perlindungan kesihatan kepada pekerja mereka. Tetapi siapa yang membayar premium? Tiga model sedang dilaksanakan:
- Jenis 1 (Dibayar sepenuhnya oleh majikan): Majikan membayar premium sepenuhnya, dan pekerja dilindungi secara perubatan di bawah polisi kumpulan. Ia melanjutkan manfaat ini kepada pasangan, anak-anak dan ibu bapa tanggungan (perlindungan tanggungan bergantung pada polisi dan terma majikan).
- Jenis 2 (Dibiayai sebahagiannya): Dalam model yang paling biasa ini, majikan menanggung premium asas pekerja dan kadangkala keluarga terdekat pekerja (pasangan dan anak-anak); pekerja membayar secara berasingan melalui potongan gaji bulanan jika mereka ingin menambah ibu bapa atau menaik taraf kepada jumlah insurans yang lebih tinggi.
- Jenis 3 (Premium kongsi): Pekerja sering menyumbang peratusan (biasanya 25-50%) ke arah bahagian tanggungan, manakala majikan menanggung jumlah asas.
Apakah yang Dilindungi oleh Insurans Kesihatan Korporat?
Rawatan pesakit dalam biasanya dilindungi. Ini mungkin termasuk caj untuk bilik, yuran doktor, ubat-ubatan, pembedahan dan ujian diagnostik. Bergantung pada polisi, pekerja juga mungkin layak mendapat faedah bersalin, kos rawatan taska dan perlindungan untuk perbelanjaan perubatan yang ditanggung sebelum dan selepas dimasukkan ke hospital. Faedah berbeza mengikut syarikat. Sesetengah majikan juga menawarkan perlindungan insurans hayat atau kemalangan diri sebagai sebahagian daripada pakej faedah pekerja mereka. Walaupun ini menyediakan pelbagai jenis perlindungan, secara bersama-sama ia menawarkan keselamatan kewangan yang lebih luas kepada pekerja.
Apakah yang perlu diingat oleh pengurus HR semasa memilih polisi?
Premium terendah mungkin menarik apabila membandingkan sebut harga, terutamanya bagi syarikat yang mempunyai bilangan pekerja yang ramai. Tetapi polisi yang lebih murah juga mungkin disertakan dengan sekatan yang mungkin sukar untuk diterima oleh pekerja.
Pengurus HR harus melihat melangkaui premium kepada faedah yang penting. Adakah tanggungan dilindungi di bawah polisi ini? Cuti bersalin? Adakah ia meliputi faedah OPD untuk konsultasi dan ubat-ubatan? Apakah had sewa bilik dan rawatan khas? Butiran ini boleh membuat perbezaan yang besar apabila seseorang memerlukan bantuan perubatan. Kita juga harus menyebut rangkaian hospital. Polisi mungkin mempunyai jumlah insurans yang munasabah, tetapi pekerja sepatutnya boleh mengakses hospital di bandar dan pekan tempat mereka tinggal. Pastikan terdapat hospital dalam rangkaian yang mungkin digunakan oleh pekerja anda—bukan sekadar senarai nama yang panjang. Adalah juga baik untuk memahami cara tuntutan dikendalikan. Jika prosesnya rumit, ia boleh menambah tekanan kepada situasi yang sudah sukar. Pasukan HR perlu tahu siapa yang harus dihubungi oleh pekerja, dokumen apa yang diperlukan dan berapa lama kelulusan biasanya diambil.
Berapakah jumlah perlindungan insurans kesihatan yang mencukupi untuk pekerja?
Tiada angka yang sesuai untuk semua organisasi. Perlindungan yang betul bergantung pada faktor seperti profil umur pekerja, bilangan tanggungan yang dilindungi, lokasi tenaga kerja dan kos rawatan di lokasi tersebut.
Tenaga kerja muda akan mempunyai keperluan yang berbeza daripada mereka yang mempunyai ramai pekerja hampir bersara. Begitu juga, polisi untuk pekerja sahaja akan menelan belanja lebih daripada satu polisi yang merangkumi pasangan, anak-anak dan ibu bapa. Pengurus HR juga harus memastikan bahawa jumlah yang diinsuranskan mencukupi untuk menampung bil hospital yang besar. Perbelanjaan perubatan tidak dapat diramalkan, dan jumlah yang diinsuranskan yang mencukupi beberapa tahun yang lalu mungkin tidak mencukupi pada hari ini. Jika bajet mengizinkan, organisasi mungkin ingin mempertimbangkan polisi kumpulan mudah dengan perlindungan tambahan pilihan. Pekerja yang mahukan lebih banyak perlindungan kemudiannya boleh membeli perlindungan tambahan, bergantung pada apa yang ditawarkan oleh penanggung insurans.
Rangkaian Hospital, Tuntutan Tanpa Tunai & Pengecualian Polisi
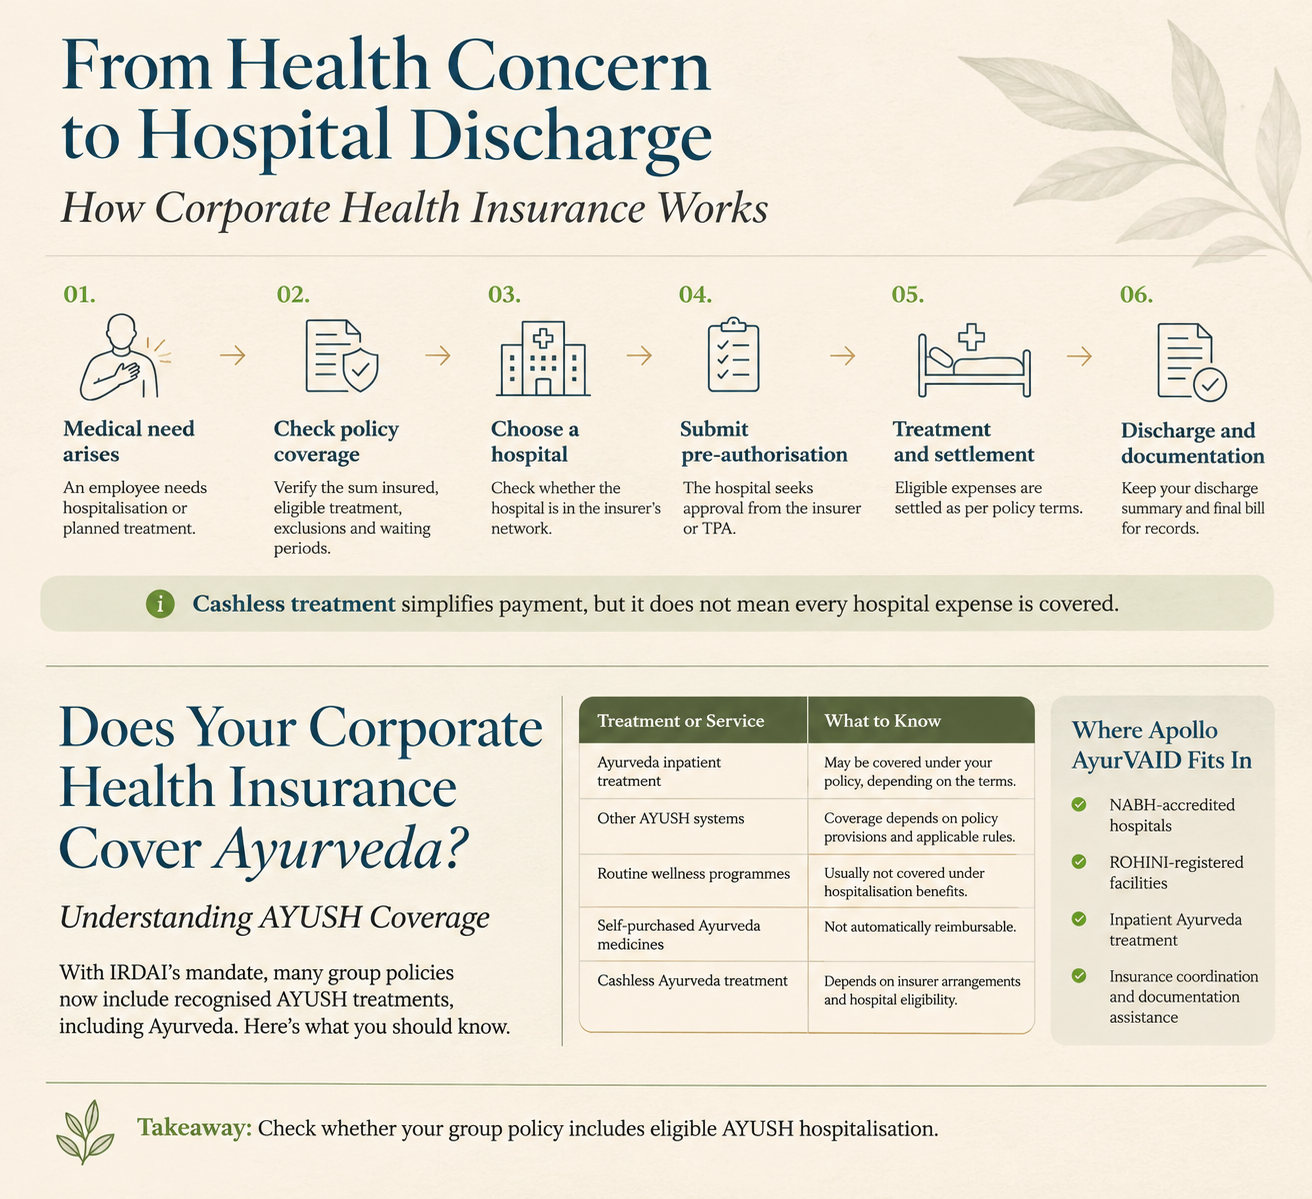
Hospital berpanel syarikat insurans biasanya menyediakan rawatan tanpa tunai. Sesetengah syarikat insurans juga menyediakan kemudahan tanpa tunai di mana-mana sahaja bergantung pada terma dan syarat mereka serta kesediaan dan keupayaan hospital untuk memproses permintaan tersebut. Pengurus HR perlu menjelaskan bahawa kelulusan tanpa tunai tidak bermakna setiap perbelanjaan akan dibayar balik. Syarikat insurans menyemak tuntutan di bawah terma polisi. Pengecualian, tempoh menunggu, had dan keperluan keperluan perubatan masih terpakai.
Mengapa Pengurus HR Perlu Mempertimbangkan Perlindungan AYUSH dalam Faedah Kesihatan Pekerja
Keperluan penjagaan kesihatan berbeza-beza mengikut tenaga kerja. Walaupun sesetengah pekerja mungkin lebih suka rawatan perubatan konvensional, ada pula yang mungkin ingin meneroka sistem yang diiktiraf, seperti Ayurveda, untuk keadaan kesihatan tertentu. AYUSH Perlindungan telah mendapat perhatian yang lebih besar selepas IRDAI mengarahkan penanggung insurans untuk memasukkan sistem rawatan ini dalam insurans kesihatan. Bagi pengurus HR, ini menambah satu lagi faktor yang perlu dipertimbangkan semasa menyemak semula faedah insurans kesihatan kumpulan.
Adalah penting untuk mengetahui perbezaan antara rawatan pesakit dalam atas sebab perubatan dan perkhidmatan kesejahteraan umum. Jika pekerja dimasukkan ke hospital atas keadaan perubatan dan dirawat dengan Ayurveda, insurans mungkin melindunginya, bergantung pada polisi dan hospital. Tetapi pemeriksaan rutin, membeli ubat sendiri, atau program kesejahteraan biasanya tidak dilindungi. Itulah sebabnya memilih penyedia penjagaan kesihatan yang betul adalah penting.
Apollo AyurVAID menawarkan rawatan pesakit dalam berasaskan Ayurveda untuk pelbagai keadaan perubatan. Hospital-hospital tersebut diiktiraf oleh NABH dan berdaftar dengan ROHINI, dan proses penjagaan pesakit dalam merangkumi dokumentasi klinikal dan penyelarasan insurans. Bagi pekerja yang mempertimbangkan rawatan Ayurveda, kaunter insurans di Apollo AyurVAID boleh membantu menyemak butiran polisi, pengaturan penanggung insurans atau TPA dan keperluan dokumentasi yang berkenaan. Rawatan tanpa tunai mungkin tersedia melalui penanggung insurans dan TPA yang dimajukan. Jika penanggung insurans tidak dimajukan secara langsung, anda juga boleh melihat pilihan Tanpa Tunai di Mana-mana (dengan syarat penanggung insurans bersetuju dengannya dan pengaturan yang sesuai disediakan). Kakitangan HR harus menyemak sama ada polisi kumpulan mereka mempunyai faedah kemasukan ke hospital AYUSH dan sama ada ia boleh digunakan di kemudahan AYUSH seperti Apollo AyurVAID. Kuncinya adalah untuk menyemak perlindungan polisi sebenar dan bukannya menganggap semua rawatan Ayurveda atau perbelanjaan hospital akan dilindungi secara automatik.
Cabaran Biasa yang Dihadapi Pasukan HR Semasa Mengurus Insurans Kesihatan Korporat
Memilih polisi hanyalah permulaan. Sebaik sahaja insurans diaktifkan, pasukan HR kerap menghadapi soalan yang bukan sebahagian daripada perbincangan awal dengan penanggung insurans. Beberapa cabaran biasa termasuk:
- Pekerja tidak mengetahui perlindungan mereka: Pekerja mungkin tidak menyedari jumlah diinsuranskan, perlindungan tanggungan, tempoh menunggu atau pengecualian mereka. Ini boleh mengelirukan apabila mereka cuba membuat tuntutan.
- Kelewatan tuntutan dan isu dokumentasi: Dokumen yang hilang, rekod perubatan yang tidak lengkap atau kelewatan dalam pra-kebenaran boleh melambatkan proses. Mempunyai titik hubungan yang jelas dengan syarikat insurans atau TPA akan memberi perbezaan.
- Perlindungan tidak mencukupi: Polisi yang berfungsi dengan baik untuk tenaga kerja yang lebih kecil mungkin tidak memenuhi keperluan populasi pekerja yang lebih besar atau lebih tua. Perubahan dalam kos penjagaan kesihatan dan perlindungan tanggungan juga memerlukan perhatian.
- Peningkatan premium pembaharuan: Premium mungkin berubah semasa pembaharuan berdasarkan faktor seperti pengalaman tuntutan, bilangan ahli yang diinsuranskan dan keperluan perlindungan yang disemak semula. Pasukan HR perlu menilai sama ada faedah tersebut mewajarkan kosnya.
- Kesedaran pekerja yang terhad: Malah polisi yang komprehensif mungkin tidak begitu berguna jika pekerja tidak tahu cara mengaksesnya. Mereka harus tahu di mana untuk mendapatkan maklumat polisi mereka, cara mencari hospital rangkaian dan siapa yang perlu dihubungi apabila mereka memerlukan bantuan.
Masalah-masalah ini lebih mudah diuruskan apabila pasukan HR sentiasa berkomunikasi secara berkala dengan syarikat insurans, TPA dan pekerja daripada menunggu sehingga masalah timbul.
Cara Memilih Penyedia Insurans Kesihatan Korporat yang Tepat
Memilih penanggung insurans melibatkan lebih daripada sekadar membandingkan sebut harga. Organisasi harus melihat kualiti perkhidmatan yang boleh dijangkakan sepanjang tempoh polisi.
Sebelum membuat keputusan, pengurus HR perlu mempertimbangkan:
- Reputasi penanggung insurans: Semak pengalaman penanggung insurans dalam mengendalikan polisi insurans kesihatan kumpulan dan rekod perkhidmatannya.
- Rangkaian hospital: Semak sama ada syarikat insurans mempunyai rangkaian hospital yang berguna di seluruh lokasi tempat pekerja tinggal dan bekerja.
- Sokongan tuntutan: Fahami proses pra-kebenaran, keperluan pemfailan tuntutan dan saluran sokongan pekerja yang tersedia.
- Fleksibiliti polisi: Semak sama ada penanggung insurans membenarkan perubahan pada perlindungan tanggungan, jumlah yang diinsuranskan dan faedah tambahan.
- Perlindungan AYUSH: Fahami tahap perlindungan untuk Ayurveda yang layak dan rawatan AYUSH lain, termasuk keperluan untuk kemasukan ke hospital dan kemudahan rangkaian.
- Terma pembaharuan: Semak bagaimana premium, faedah dan syarat perlindungan mungkin berubah semasa pembaharuan.
Adalah juga berbaloi untuk meminta syarikat insurans atau broker menerangkan polisi tersebut secara praktikal. Dokumen polisi mungkin mengandungi semua maklumat yang diperlukan, tetapi pengurus HR perlu memahami bagaimana keadaan tersebut mempengaruhi pekerja dalam situasi sebenar.
Kesimpulan
Insurans kesihatan korporat merupakan bahagian penting daripada manfaat yang ditawarkan oleh sesebuah organisasi kepada pekerjanya. Tetapi hanya mempunyai polisi tidak semestinya bermakna pekerja mempunyai perlindungan yang mereka perlukan. Perlindungan, rangkaian hospital, proses tuntutan dan manfaat yang disertakan semuanya mempengaruhi betapa bergunanya polisi tersebut apabila seseorang memerlukan rawatan perubatan.
Bagi pengurus HR, tanggungjawab tidak terhenti dengan memilih penanggung insurans dan membayar premium tahunan. Pekerja harus tahu apa yang dilindungi oleh polisi mereka, cara menggunakannya dan di mana untuk mendapatkan bantuan apabila diperlukan. Menyemak butiran ini secara berkala dapat menjadikan manfaat lebih bermakna dan lebih mudah digunakan.
Seiring dengan perkembangan jangkaan penjagaan kesihatan pekerja, organisasi juga mungkin ingin menyemak semula pilihan rawatan yang tersedia di bawah insurans kesihatan kumpulan mereka, termasuk perlindungan AYUSH yang layak. Penyedia seperti Apollo AyurVAID menawarkan saluran lain untuk pekerja yang mendapatkan rawatan Ayurveda yang diiktiraf, tertakluk kepada terma polisi individu dan kelayakan insurans mereka.
Akhirnya, polisi insurans kesihatan korporat yang baik sepatutnya bukan sekadar kelihatan menarik di atas kertas. Ia juga harus menawarkan sokongan praktikal kepada pekerja apabila mereka dan keluarga mereka paling memerlukannya.
Rujukan