Le succès d'une entreprise repose en grande partie sur sa capacité à identifier, recruter et fidéliser les talents, d'où l'importance de la gestion des ressources humaines. On perçoit souvent le service RH comme celui qui gère la paie, résout les conflits et organise des activités ludiques le week-end pour égayer l'ambiance au bureau. Cela paraît simple, n'est-ce pas ? En réalité, les responsables RH doivent répondre aux besoins et attentes variés d'une main-d'œuvre diversifiée, tout en veillant à ce que l'entreprise propose des avantages sociaux compétitifs dans son secteur et sa région. Un package attractif et un bon équilibre vie professionnelle-vie privée ne sont qu'une partie de la solution globale. Le véritable enjeu est de choisir la bonne assurance santé pour répondre au mieux aux besoins des employés, démontrant ainsi votre soutien en cas de maladie ou de maladie. De nombreux types d'assurance sont disponibles sur le marché, et cet article explique aux responsables RH les critères à prendre en compte avant de choisir une assurance collective pour leur entreprise.

En savoir plus sur l'assurance maladie d'entreprise
L'assurance maladie d'entreprise, également appelée assurance maladie collective, est une police d'assurance qu'une organisation propose à ses employés. Suite à la pandémie de COVID-19, l'Autorité de réglementation et de développement des assurances de l'Inde (IRDAI) a rendu obligatoire la couverture maladie pour les entreprises. Mais qui prend en charge les primes ? Trois modèles sont actuellement en vigueur :
- Type 1 (Prise en charge intégrale par l'employeur) : L'employeur prend en charge l'intégralité de la prime et les employés bénéficient d'une couverture médicale collective. Cette couverture s'étend aux conjoints, aux enfants et aux parents à charge (la couverture des personnes à charge dépend des conditions de la police et de l'employeur).
- Type 2 (Financement partiel) : Dans ce modèle le plus courant, l'employeur prend en charge la prime de base de l'employé et parfois celle de sa famille immédiate (conjoint et enfants) ; les employés paient séparément par le biais d'une retenue mensuelle sur salaire s'ils souhaitent ajouter des parents ou passer à un montant d'assurance plus élevé.
- Type 3 (Prime partagée) : Les employés contribuent souvent à hauteur d'un pourcentage (généralement 25 à 50 %) à la partie à charge, tandis que les employeurs couvrent le montant de base.
Que couvre l'assurance maladie d'entreprise ?
Les soins hospitaliers sont généralement pris en charge. Cela peut inclure les frais de chambre, les honoraires médicaux, les médicaments, les interventions chirurgicales et les examens diagnostiques. Selon les conditions du contrat, les employés peuvent également bénéficier de prestations de maternité, de la prise en charge des frais de garde d'enfants et du remboursement des frais médicaux engagés avant et après l'hospitalisation. Les avantages varient d'une entreprise à l'autre. Certains employeurs proposent également une assurance-vie ou une assurance accidents corporels dans le cadre de leur offre de prestations sociales. Bien que ces assurances offrent différents types de protection, elles contribuent ensemble à une meilleure sécurité financière des employés.
Quels sont les points à retenir pour les responsables RH lors du choix d'une politique ?
Le prix le plus bas peut être tentant lors de la comparaison des devis, surtout pour les entreprises comptant un grand nombre d'employés. Cependant, une police moins chère peut aussi comporter des restrictions que les employés pourraient avoir du mal à comprendre.
Les responsables RH doivent s'intéresser non seulement à la prime d'assurance, mais aussi aux prestations essentielles. Les personnes à charge sont-elles couvertes ? Qu'en est-il du congé maternité ? La couverture inclut-elle les consultations externes et les médicaments ? Quels sont les plafonds de remboursement des frais de chambre et des traitements spéciaux ? Ces détails peuvent faire toute la différence lorsqu'un employé a besoin de soins médicaux. Il convient également d'évoquer le réseau hospitalier. Une assurance peut proposer un montant assuré raisonnable, mais les employés doivent pouvoir accéder aux hôpitaux de leur ville ou village. Assurez-vous que le réseau comprenne des hôpitaux que vos employés sont susceptibles de fréquenter, et non une simple liste d'établissements. Il est également important de comprendre le processus de traitement des demandes de remboursement. Un processus complexe peut aggraver une situation déjà délicate. Les équipes RH doivent savoir qui contacter, quels documents sont nécessaires et quels sont les délais d'approbation habituels.
Quel niveau de couverture d'assurance maladie est suffisant pour les employés ?
Il n'existe pas de solution unique pour toutes les organisations. La couverture adéquate dépend de facteurs tels que la tranche d'âge des employés, le nombre de personnes à charge couvertes, la localisation des effectifs et le coût des soins dans ces régions.
Les besoins d'une main-d'œuvre jeune diffèrent de ceux d'une main-d'œuvre dont de nombreux employés approchent de la retraite. De même, une police d'assurance réservée aux employés coûtera plus cher qu'une police couvrant leurs conjoints, enfants et parents. Les responsables des ressources humaines doivent également s'assurer que le capital assuré est suffisant pour couvrir les frais d'hospitalisation importants. Les dépenses médicales étant imprévisibles, le capital assuré adéquat il y a quelques années pourrait s'avérer insuffisant aujourd'hui. Lorsque leur budget le permet, les entreprises peuvent envisager une police collective simple avec une option de couverture complémentaire. Les employés souhaitant une meilleure protection peuvent ainsi souscrire une couverture supplémentaire, selon les offres de l'assureur.
Réseaux hospitaliers, remboursement sans avance de frais et exclusions de police
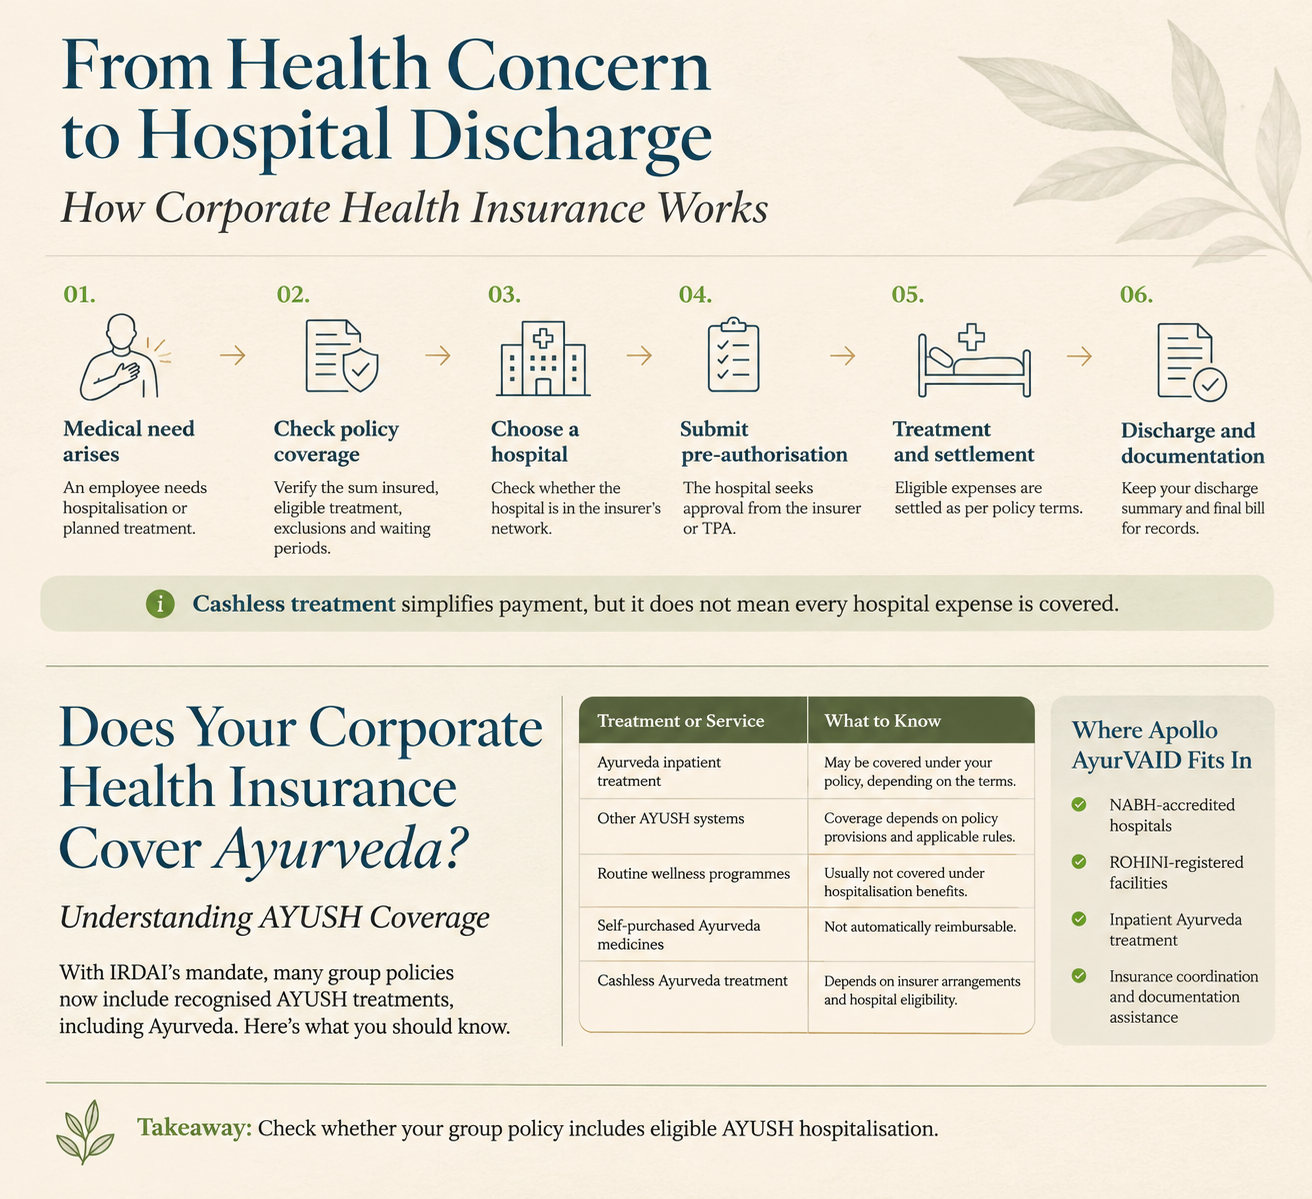
Les employés posent souvent des questions sur sans numéraire Le traitement est prioritaire. L'hôpital se coordonne avec l'assureur/le tiers gestionnaire (TPA) pour l'approbation des dépenses admissibles au sein de cet établissement. Toutefois, l'employé n'a pas à payer la totalité de la facture d'hôpital approuvée à l'avance, même si les frais non remboursables et les montants excédant la couverture de la police d'assurance peuvent devoir être réglés.
Les hôpitaux conventionnés par l'assureur proposent généralement la prise en charge directe. Certaines compagnies d'assurance offrent également cette possibilité partout, selon leurs conditions générales et la capacité de l'hôpital à traiter la demande. Les responsables des ressources humaines doivent préciser que l'accord de prise en charge directe ne signifie pas que toutes les dépenses seront remboursées. Les assureurs examinent la demande au regard des conditions générales du contrat. Les exclusions, les délais de carence, les plafonds et les critères de nécessité médicale restent applicables.
Pourquoi les responsables RH devraient envisager la couverture AYUSH dans les avantages sociaux des employés
Les besoins en matière de santé varient au sein d'un même effectif. Si certains employés privilégient les traitements médicaux conventionnels, d'autres peuvent souhaiter se tourner vers des systèmes reconnus, comme l'Ayurveda, pour traiter certains problèmes de santé. AYUSH La prise en charge de ces systèmes de traitement a suscité un intérêt accru depuis que l'IRDAI a enjoint les assureurs de les inclure dans les contrats d'assurance maladie. Pour les responsables RH, cela constitue un élément supplémentaire à prendre en compte lors de l'examen des prestations d'assurance maladie collective.
Il est important de faire la distinction entre une hospitalisation pour raisons médicales et les services de bien-être général. Si un employé est hospitalisé pour un problème de santé et reçoit des soins ayurvédiques, l'assurance peut prendre en charge les frais, selon les termes du contrat et l'établissement hospitalier. En revanche, les consultations de routine, l'achat de médicaments sans assurance ou les programmes de bien-être ne sont généralement pas couverts. C'est pourquoi il est essentiel de bien choisir son prestataire de soins.
Apollo AyurVAID propose des traitements hospitaliers ayurvédiques pour diverses affections. Les hôpitaux sont accrédités NABH et enregistrés auprès de ROHINI. La prise en charge en hospitalisation inclut la documentation clinique et la coordination avec les assurances. Pour les employés envisageant un traitement ayurvédique, le service assurances d'Apollo AyurVAID peut les aider à vérifier les détails de leur contrat, les accords avec leur assureur ou leur tiers payant, ainsi que les documents requis. La prise en charge sans avance de frais peut être possible auprès des assureurs et tiers payants conventionnés. Si l'assureur n'est pas conventionné, l'option Cashless Anywhere est une solution (sous réserve d'accord de l'assureur et de la mise en place des dispositifs nécessaires). Les services RH doivent vérifier si leur contrat collectif inclut une couverture hospitalisation pour les traitements AYUSH et si celle-ci est valable dans les établissements AYUSH comme Apollo AyurVAID. Il est essentiel de vérifier les détails de la couverture plutôt que de supposer une prise en charge automatique des traitements ayurvédiques et des frais d'hospitalisation.
Défis courants rencontrés par les équipes RH dans la gestion de l'assurance maladie d'entreprise
Choisir une police d'assurance n'est que le point de départ. Une fois l'assurance activée, les équipes RH sont régulièrement confrontées à des questions qui n'avaient pas été abordées lors des discussions initiales avec l'assureur. Voici quelques difficultés courantes :
- Les employés peuvent ignorer leur couverture : il se peut qu’ils ne soient pas au courant du montant de leur assurance, de la couverture de leurs personnes à charge, des délais de carence ou des exclusions. Cela peut engendrer de la confusion au moment de faire une réclamation.
- Retards de traitement et problèmes de documentation : des documents manquants, des dossiers médicaux incomplets ou des retards dans l’autorisation préalable peuvent ralentir le processus. Il est donc important d’avoir un interlocuteur privilégié auprès de l’assureur ou du tiers gestionnaire.
- Couverture insuffisante : Une police d’assurance adaptée à un effectif réduit peut ne pas répondre aux besoins d’une population d’employés plus nombreuse ou plus âgée. Il convient également de tenir compte de l’évolution des coûts des soins de santé et de la couverture des personnes à charge.
- Augmentation des primes de renouvellement : Les primes peuvent varier lors du renouvellement en fonction de facteurs tels que le nombre de sinistres déclarés, le nombre d’assurés et les exigences de couverture révisées. Les équipes RH doivent évaluer si les avantages justifient le coût.
- Sensibilisation limitée des employés : même une politique exhaustive peut s’avérer peu utile si les employés ne savent pas comment y accéder. Ils doivent savoir où trouver les informations relatives à leur politique, comment localiser les hôpitaux du réseau et qui contacter en cas de besoin.
Ces problèmes sont plus faciles à gérer lorsque les équipes RH communiquent régulièrement avec l'assureur, le tiers gestionnaire et les employés plutôt que d'attendre qu'un problème survienne.
Comment choisir le bon assureur santé d'entreprise
Choisir un assureur ne se résume pas à comparer des devis. L'entreprise doit également s'intéresser à la qualité du service qu'elle peut attendre pendant toute la durée du contrat.
Avant de prendre une décision, les responsables RH devraient tenir compte des éléments suivants :
- Réputation de l'assureur : Examinez l'expérience de l'assureur en matière de gestion des polices d'assurance maladie collective et ses antécédents de service.
- Réseau hospitalier : Vérifiez si l’assureur dispose d’un réseau hospitalier utile couvrant les lieux de résidence et de travail des employés.
- Assistance en cas de réclamation : Comprendre le processus de préautorisation, les exigences relatives au dépôt des réclamations et les canaux d’assistance aux employés disponibles.
- Flexibilité de la police d'assurance : vérifiez si l'assureur autorise des modifications concernant la couverture des personnes à charge, le montant assuré et les prestations complémentaires.
- Couverture AYUSH : Comprendre l’étendue de la couverture pour les traitements ayurvédiques et autres traitements AYUSH admissibles, y compris les exigences en matière d’hospitalisation et d’établissements du réseau.
- Conditions de renouvellement : Examinez comment les primes, les prestations et les conditions de couverture peuvent changer lors du renouvellement.
Il est également judicieux de demander à l'assureur ou au courtier d'expliquer la police d'assurance de manière concrète. Un document de police peut contenir toutes les informations nécessaires, mais les responsables des ressources humaines doivent comprendre comment ces conditions affectent les employés dans des situations réelles.
Conclusion
L'assurance maladie d'entreprise est un élément important des avantages sociaux offerts par une organisation à ses employés. Cependant, la simple existence d'une telle police ne garantit pas nécessairement la protection nécessaire aux employés. La couverture, le réseau hospitalier, la procédure de remboursement et les prestations incluses sont autant d'éléments qui déterminent l'utilité de cette assurance en cas de besoin de soins médicaux.
Pour les responsables RH, la responsabilité ne se limite pas au choix d'un assureur et au paiement de la prime annuelle. Les employés doivent connaître les détails de leur contrat, savoir comment l'utiliser et où trouver de l'aide en cas de besoin. Un examen régulier de ces informations permet de rendre cet avantage plus pertinent et plus facile à utiliser.
Face à l'évolution des attentes des employés en matière de santé, les entreprises pourraient souhaiter revoir les options de traitement offertes par leur assurance maladie collective, notamment la couverture des traitements AYUSH éligibles. Des prestataires comme Apollo AyurVAID proposent une alternative aux employés souhaitant bénéficier de soins ayurvédiques reconnus, sous réserve des conditions de leur contrat et de leur éligibilité à l'assurance.
En définitive, une bonne assurance maladie d'entreprise ne doit pas se contenter d'être attrayante sur le papier. Elle doit offrir aux employés un soutien concret lorsqu'ils en ont le plus besoin, eux et leurs familles.
Références