يعتمد نجاح أي شركة بشكل كبير على تحديد واستقطاب الكفاءات المناسبة والاحتفاظ بها، ولذا تكتسب إدارة الموارد البشرية أهمية بالغة. غالبًا ما يُنظر إلى قسم الموارد البشرية على أنه المسؤول عن الرواتب، وحل النزاعات، وتنظيم أنشطة ترفيهية في عطلات نهاية الأسبوع لإضفاء جو من الحيوية على بيئة العمل. يبدو الأمر سهلاً، أليس كذلك؟ لكن في الواقع، يجب على مديري الموارد البشرية تلبية الاحتياجات والتوقعات المتنوعة لقوى عاملة مختلفة، مع الحفاظ على ريادة الشركة في مجال تقديم حزم المزايا في قطاعها ومنطقتها. إن الحزمة المميزة والتوازن الجيد بين العمل والحياة ليسا سوى جزء من الصورة الأكبر. يكمن جوهر الأمر في اختيار التأمين الصحي المناسب الذي يلبي احتياجات الموظفين على أفضل وجه، مما يُظهر دعمكم لهم في السراء والضراء. تتوفر أنواع عديدة من التأمين في السوق، وتناقش هذه المقالة ما يجب على مديري الموارد البشرية البحث عنه قبل اختيار بوليصة تأمين مؤسسية لشركاتهم.

تعرف على المزيد حول التأمين الصحي للشركات
التأمين الصحي للشركات، المعروف أيضًا بالتأمين الصحي الجماعي، هو وثيقة تأمين توفرها المؤسسة لموظفيها. بعد جائحة كوفيد-19، ألزمت هيئة تنظيم وتطوير التأمين في الهند (IRDAI) الشركات بتوفير تغطية صحية لموظفيها. ولكن من يدفع قسط التأمين؟ توجد حاليًا ثلاثة نماذج مطبقة:
- النوع الأول (مدفوع بالكامل من قبل صاحب العمل): يدفع صاحب العمل قسط التأمين بالكامل، ويتمتع الموظفون بتغطية طبية بموجب بوليصة التأمين الجماعي. ويشمل هذا النوع من التغطية الأزواج والأبناء والوالدين المعالين (تعتمد تغطية المعالين على البوليصة وشروط صاحب العمل).
- النوع 2 (ممول جزئياً): في هذا النموذج الأكثر شيوعاً، يغطي صاحب العمل القسط الأساسي للموظف وأحياناً أفراد أسرته المباشرة (الزوج/الزوجة والأطفال)؛ يدفع الموظفون بشكل منفصل من خلال خصم شهري من الراتب إذا كانوا يرغبون في إضافة الوالدين أو الترقية إلى مبلغ تأمين أعلى.
- النوع 3 (قسط مشترك): غالبًا ما يساهم الموظفون بنسبة مئوية (عادةً 25-50٪) في الجزء الخاص بالمعالين، بينما يغطي أصحاب العمل المبلغ الأساسي.
ما الذي يغطيه التأمين الصحي للشركات؟
يُغطى العلاج في المستشفى عادةً. وقد يشمل ذلك تكاليف الإقامة، وأتعاب الأطباء، والأدوية، والجراحة، والفحوصات التشخيصية. وبحسب وثيقة التأمين، قد يحق للموظفين أيضًا الحصول على إعانات الأمومة، وتكاليف رعاية الأطفال حديثي الولادة، وتغطية النفقات الطبية المتكبدة قبل وبعد دخول المستشفى. وتختلف المزايا باختلاف الشركات. كما يقدم بعض أصحاب العمل تأمينًا على الحياة أو تأمينًا ضد الحوادث الشخصية ضمن حزمة مزايا الموظفين. ورغم اختلاف أنواع الحماية التي توفرها هذه التأمينات، إلا أنها مجتمعةً تمنح الموظفين أمانًا ماليًا أوسع.
ما الذي يجب على مديري الموارد البشرية تذكره عند اختيار سياسة معينة؟
قد يكون أقل قسط تأمين مغرياً عند مقارنة عروض الأسعار، خاصةً للشركات ذات العدد الكبير من الموظفين. لكنّ بوليصة التأمين الأرخص قد تأتي أيضاً بقيود قد يجد الموظفون صعوبة في التعامل معها.
ينبغي لمديري الموارد البشرية النظر إلى ما هو أبعد من مجرد قيمة التأمين، والتركيز على المزايا الأساسية. هل يشمل التأمين المعالين؟ إجازة الأمومة؟ هل يغطي التأمين خدمات العيادات الخارجية للاستشارات والأدوية؟ ما هي حدود إيجار الغرف والعلاج الخاص؟ هذه التفاصيل تُحدث فرقًا كبيرًا عند الحاجة إلى رعاية طبية. كما يجب التطرق إلى شبكة المستشفيات. قد تتضمن بوليصة التأمين مبلغًا معقولًا للتأمين، ولكن ينبغي أن يتمكن الموظفون من الوصول إلى المستشفيات في المدن والبلدات التي يسكنون فيها. تأكد من وجود مستشفيات ضمن الشبكة يُرجح أن يستخدمها موظفوك، وليس مجرد قائمة طويلة من الأسماء. من المهم أيضًا فهم كيفية معالجة المطالبات. فإذا كانت العملية معقدة، فقد تزيد الضغط على وضع صعب أصلًا. تحتاج فرق الموارد البشرية إلى معرفة الجهة التي يجب على الموظفين التواصل معها، والوثائق المطلوبة، والمدة الزمنية المعتادة للموافقات.
ما هو مقدار التغطية التأمينية الصحية الكافية للموظفين؟
لا يوجد حل واحد يناسب جميع المؤسسات. يعتمد اختيار التغطية التأمينية المناسبة على عوامل مثل الفئة العمرية للموظفين، وعدد المعالين المشمولين بالتغطية، وموقع القوى العاملة، وتكلفة العلاج في تلك المواقع.
تختلف احتياجات القوى العاملة الشابة عن احتياجات القوى العاملة التي تضم عددًا كبيرًا من الموظفين الذين يقتربون من سن التقاعد. وبالمثل، ستكون تكلفة بوليصة التأمين الخاصة بالموظفين فقط أعلى من تكلفة البوليصة التي تشمل الأزواج والأبناء والآباء. كما ينبغي على مديري الموارد البشرية التأكد من كفاية مبلغ التأمين لتغطية تكاليف الاستشفاء الباهظة. فالنفقات الطبية غير متوقعة، وقد لا يكفي مبلغ التأمين الذي كان كافيًا قبل بضع سنوات لتغطية النفقات الحالية. وحيثما تسمح الميزانيات، قد ترغب المؤسسات في النظر في بوليصة تأمين جماعية بسيطة مع تغطية إضافية اختيارية. ويمكن للموظفين الذين يرغبون في مزيد من الحماية شراء تغطية إضافية، وذلك حسب ما تقدمه شركة التأمين.
شبكات المستشفيات، والمطالبات غير النقدية، واستثناءات بوليصة التأمين
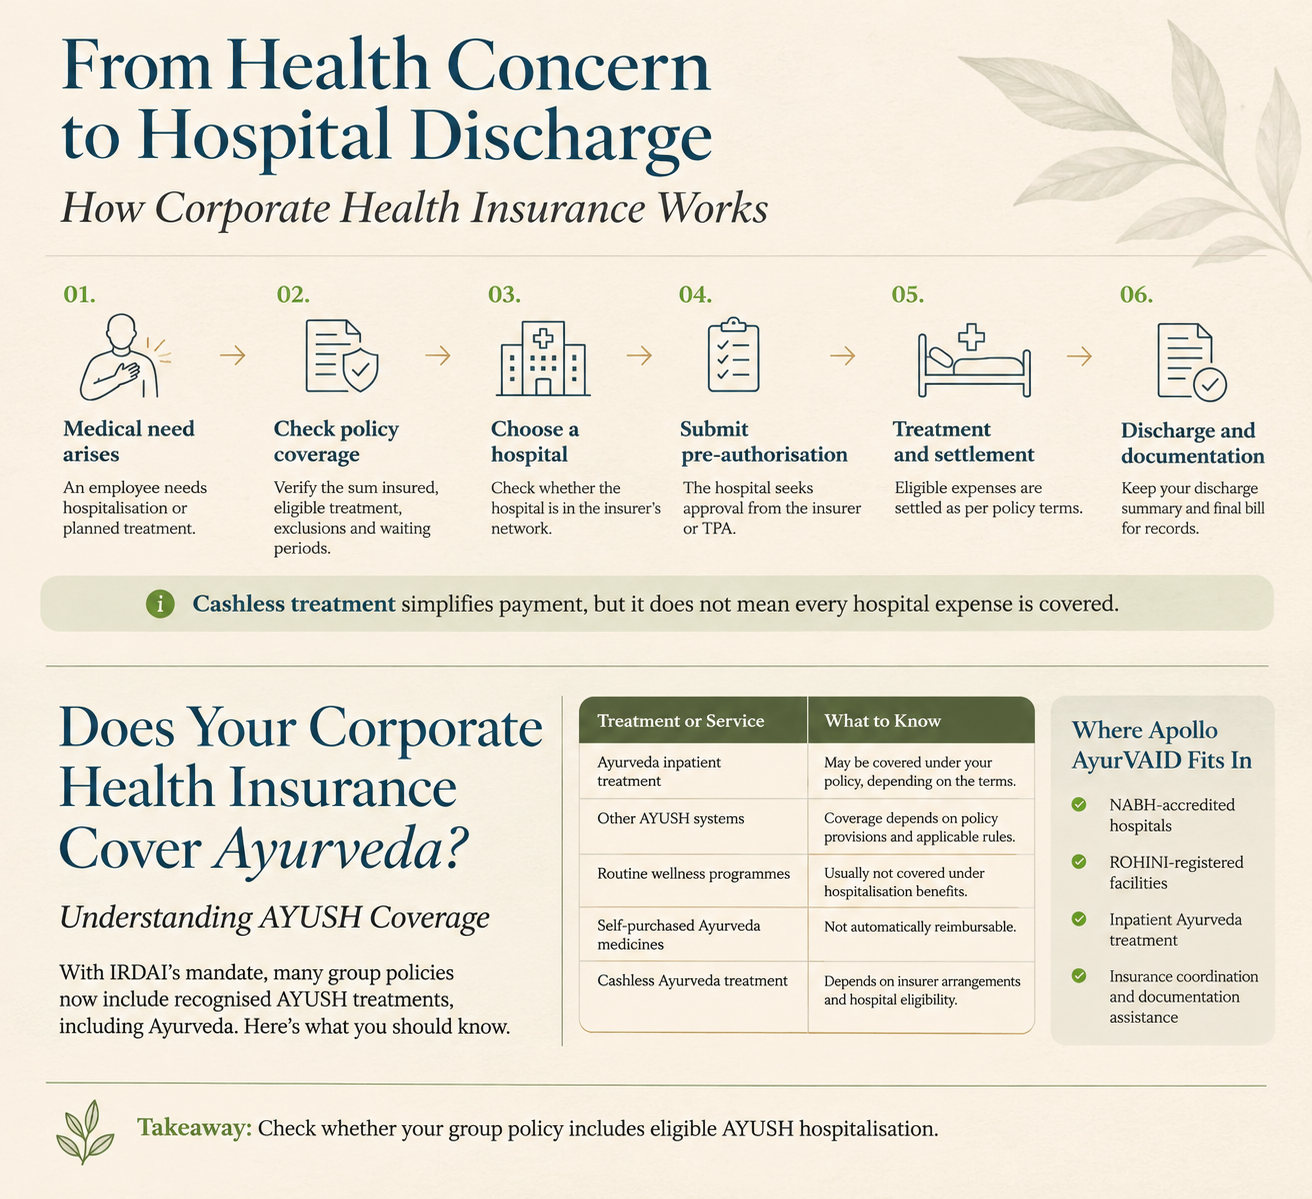
تُقدّم المستشفيات المُعتمدة لدى شركات التأمين عادةً العلاج بدون دفع نقدي. كما تُوفّر بعض شركات التأمين هذه الخدمة في جميع أنحاء البلاد، وذلك وفقًا لشروطها وأحكامها، واستعداد المستشفى وقدرته على معالجة الطلب. ويتعيّن على مديري الموارد البشرية توضيح أن الموافقة على العلاج بدون دفع نقدي لا تعني بالضرورة استرداد جميع النفقات. إذ تُراجع شركات التأمين المطالبة وفقًا لشروط وثيقة التأمين، مع مراعاة الاستثناءات وفترات الانتظار والحدود ومتطلبات الضرورة الطبية.
لماذا ينبغي على مديري الموارد البشرية النظر في تغطية الطب البديل (AYUSH) ضمن مزايا التأمين الصحي للموظفين؟
تختلف الاحتياجات الصحية بين أفراد القوى العاملة. فبينما قد يفضل بعض الموظفين العلاج الطبي التقليدي، قد يرغب آخرون في استكشاف أنظمة معترف بها، مثل الأيورفيدا، لعلاج حالات صحية معينة. أيوش حظيت التغطية باهتمام أكبر بعد أن وجهت هيئة تنظيم وتطوير التأمين في الهند (IRDAI) شركات التأمين بإدراج أنظمة العلاج هذه ضمن التأمين الصحي. بالنسبة لمديري الموارد البشرية، يُضيف هذا عاملاً آخر يجب مراعاته عند مراجعة مزايا التأمين الصحي الجماعي.
من المهم معرفة الفرق بين العلاج في المستشفى لأسباب طبية وخدمات الصحة العامة. إذا تم إدخال موظف إلى المستشفى لحالة طبية وتلقى علاجًا بالأيورفيدا، فقد يغطي التأمين ذلك، وذلك بحسب وثيقة التأمين والمستشفى. لكن الفحوصات الروتينية، وشراء الأدوية بشكل فردي، أو برامج الصحة العامة لا يشملها التأمين عادةً. لذا، يُعد اختيار مقدم الرعاية الصحية المناسب أمرًا بالغ الأهمية.
تقدم مستشفيات أبولو أيورفيد علاجًا داخليًا قائمًا على الطب الأيورفيدي لمختلف الحالات الطبية. المستشفيات معتمدة من قبل المجلس الوطني لاعتماد المستشفيات ومقدمي الرعاية الصحية (NABH) ومسجلة لدى هيئة تنظيم التأمين الصحي في أيرلندا الشمالية (ROHINI)، وتشمل عملية الرعاية الداخلية توثيقًا سريريًا وتنسيقًا مع شركات التأمين. بالنسبة للموظفين الذين يفكرون في العلاج الأيورفيدي، يمكن لقسم التأمين في أبولو أيورفيد مساعدتهم في التحقق من تفاصيل بوليصة التأمين المطبقة، وترتيبات شركة التأمين أو الجهة الإدارية الخارجية، ومتطلبات التوثيق. قد يتوفر العلاج بدون دفع نقدي من خلال شركات التأمين والجهات الإدارية الخارجية المعتمدة. إذا لم تكن شركة التأمين معتمدة بشكل مباشر، فيمكنكم أيضًا النظر في خيار "العلاج بدون دفع نقدي في أي مكان" (شريطة موافقة شركة التأمين عليه وتوفير الترتيبات المناسبة). ينبغي على مسؤولي الموارد البشرية التحقق مما إذا كانت بوليصة التأمين الجماعي الخاصة بهم تتضمن مزايا الاستشفاء في مرافق الطب الأيورفيدي، وما إذا كان بالإمكان استخدامها في مرافق الطب الأيورفيدي مثل أبولو أيورفيد. الأهم هو التحقق من تغطية البوليصة الفعلية بدلاً من افتراض أن جميع علاجات الأيورفيدا أو نفقات المستشفى ستُغطى تلقائيًا.
التحديات الشائعة التي تواجهها فرق الموارد البشرية أثناء إدارة التأمين الصحي للشركات
إن اختيار وثيقة التأمين ليس سوى البداية. فبمجرد تفعيل التأمين، تواجه فرق الموارد البشرية باستمرار أسئلة لم تكن جزءًا من النقاش الأولي مع شركة التأمين. ومن بين التحديات الشائعة ما يلي:
- جهل الموظفين بتغطيتهم التأمينية: قد يجهل الموظفون مبلغ التأمين، وتغطية المعالين، وفترات الانتظار، والاستثناءات. وهذا قد يُسبب لهم ارتباكاً عند محاولتهم تقديم مطالبة.
- تأخيرات المطالبات ومشاكل التوثيق: قد يؤدي نقص المستندات أو عدم اكتمال السجلات الطبية أو تأخيرات الموافقة المسبقة إلى عرقلة العملية. لذا، فإن وجود جهة اتصال واضحة مع شركة التأمين أو الجهة الإدارية المختصة يُحدث فرقًا كبيرًا.
- تغطية غير كافية: قد لا تلبي سياسة التأمين التي كانت مناسبة إلى حد معقول لقوة عاملة أصغر احتياجات عدد أكبر من الموظفين أو كبار السن. كما يجب الانتباه إلى التغيرات في تكاليف الرعاية الصحية وتغطية المعالين.
- زيادة أقساط التجديد: قد تتغير الأقساط عند التجديد بناءً على عوامل مثل سجل المطالبات، وعدد الأعضاء المؤمن عليهم، ومتطلبات التغطية المعدلة. ويتعين على فرق الموارد البشرية تقييم ما إذا كانت الفوائد تبرر التكلفة.
- محدودية وعي الموظفين: حتى السياسة الشاملة قد لا تكون مفيدة بشكل خاص إذا لم يكن الموظفون على دراية بكيفية الوصول إليها. ينبغي أن يعرفوا أين يجدون معلومات سياستهم، وكيفية تحديد مواقع المستشفيات المتعاقدة، ومن يتصلون به عند الحاجة إلى المساعدة.
يسهل التعامل مع هذه المشاكل عندما تحافظ فرق الموارد البشرية على تواصل منتظم مع شركة التأمين والطرف الثالث المسؤول عن إدارة المطالبات والموظفين بدلاً من انتظار ظهور المشكلة.
كيفية اختيار مزود التأمين الصحي المناسب للشركات
إن اختيار شركة التأمين لا يقتصر على مقارنة عروض الأسعار فحسب، بل يجب على المؤسسة أن تنظر إلى جودة الخدمة التي يمكن توقعها طوال فترة سريان وثيقة التأمين.
قبل اتخاذ القرار، ينبغي على مديري الموارد البشرية مراعاة ما يلي:
- سمعة شركة التأمين: راجع خبرة شركة التأمين في التعامل مع وثائق التأمين الصحي الجماعي وسجل خدماتها.
- شبكة المستشفيات: تحقق مما إذا كانت شركة التأمين لديها شبكة مستشفيات مفيدة في جميع المواقع التي يعيش ويعمل فيها الموظفون.
- دعم المطالبات: فهم عملية الموافقة المسبقة، ومتطلبات تقديم المطالبات، وقنوات دعم الموظفين المتاحة.
- مرونة السياسة: تحقق مما إذا كانت شركة التأمين تسمح بإجراء تغييرات على تغطية المعالين، ومبلغ التأمين، والمزايا الإضافية.
- تغطية نظام AYUSH: فهم مدى التغطية لعلاجات الأيورفيدا المؤهلة وغيرها من علاجات AYUSH، بما في ذلك متطلبات الاستشفاء ومرافق الشبكة.
- شروط التجديد: راجع كيف يمكن أن تتغير الأقساط والمزايا وشروط التغطية عند التجديد.
من المفيد أيضاً مطالبة شركة التأمين أو الوسيط بشرح بنود الوثيقة بشكل عملي. قد تحتوي وثيقة التأمين على جميع المعلومات الضرورية، ولكن على مديري الموارد البشرية فهم كيفية تأثير هذه الشروط على الموظفين في الواقع.
خاتمة
يُعدّ التأمين الصحي للشركات جزءًا هامًا من المزايا التي تُقدّمها المؤسسة لموظفيها. ولكن مجرد وجود بوليصة تأمين لا يعني بالضرورة حصول الموظفين على الحماية اللازمة. فالتغطية، وشبكة المستشفيات، وإجراءات المطالبات، والمزايا المُضمّنة، كلها عوامل تؤثر على مدى فعالية البوليصة عند الحاجة إلى الرعاية الطبية.
بالنسبة لمديري الموارد البشرية، لا تنتهي المسؤولية عند اختيار شركة التأمين ودفع القسط السنوي. يجب على الموظفين معرفة ما تغطيه وثيقة التأمين الخاصة بهم، وكيفية استخدامها، وأين يمكنهم طلب المساعدة عند الحاجة. مراجعة هذه التفاصيل بانتظام تجعل الاستفادة من التأمين أكثر جدوى وأسهل استخدامًا.
مع تطور توقعات الموظفين فيما يتعلق بالرعاية الصحية، قد ترغب المؤسسات أيضًا في مراجعة خيارات العلاج المتاحة ضمن تأمينها الصحي الجماعي، بما في ذلك تغطية الطب البديل والتكميلي (AYUSH) المؤهلة. ويُقدم مزودو خدمات مثل "أبولو أيورفيد" (Apollo AyurVAID) خيارًا آخر للموظفين الراغبين في الحصول على علاج أيورفيدي معترف به، وذلك وفقًا لشروط بوليصة التأمين الخاصة بهم وأهليتهم للتأمين.
في نهاية المطاف، يجب أن تتجاوز بوليصة التأمين الصحي الجيدة للشركات مجرد المظهر الجذاب على الورق، بل يجب أن توفر للموظفين دعماً عملياً عندما يكونون هم وعائلاتهم في أمس الحاجة إليه.
مراجع حسابات