একটি কোম্পানির সাফল্য অনেকাংশে সঠিক প্রতিভা চিহ্নিত করা, অর্জন করা এবং ধরে রাখার উপর নির্ভর করে, আর একারণেই মানব সম্পদ ব্যবস্থাপনা গুরুত্বপূর্ণ। এইচআর বিভাগকে প্রায়শই এমন একটি বিভাগ হিসেবে দেখা হয় যা বেতন প্রদান, দ্বন্দ্ব নিরসন এবং অফিসকে প্রাণবন্ত করার জন্য মজাদার সাপ্তাহিক কার্যক্রমের আয়োজন করে। শুনতে বেশ সহজ মনে হয়, তাই না? বাস্তবতা হলো, এইচআর ম্যানেজারদের অবশ্যই একটি বৈচিত্র্যময় কর্মী বাহিনীর বিভিন্ন চাহিদা ও প্রত্যাশা পূরণ করতে হয় এবং একই সাথে তাদের শিল্প ও অঞ্চলে সুযোগ-সুবিধার প্যাকেজের ক্ষেত্রে কোম্পানিকে সবার শীর্ষে রাখতে হয়। একটি চমৎকার প্যাকেজ এবং কাজ ও ব্যক্তিগত জীবনের মধ্যে ভালো ভারসাম্য হলো বৃহত্তর চিত্রের একটি অংশ মাত্র। আসল বিষয়টি হলো কর্মীদের প্রয়োজন অনুসারে সবচেয়ে উপযুক্ত স্বাস্থ্য বীমা বেছে নেওয়া, যা অসুস্থতা ও সুস্থতা উভয় অবস্থাতেই তাদের পাশে থাকার প্রমাণ দেয়। বাজারে অনেক ধরনের বীমা পাওয়া যায়, এবং এই নিবন্ধে আলোচনা করা হয়েছে যে এইচআর ম্যানেজারদের তাদের কোম্পানির জন্য একটি কর্পোরেট বীমা পলিসি বেছে নেওয়ার আগে কী কী বিষয় বিবেচনা করা উচিত।

কর্পোরেট স্বাস্থ্য বীমা সম্পর্কে আরও জানুন
কর্পোরেট স্বাস্থ্য বীমা, যা গ্রুপ স্বাস্থ্য বীমা নামেও পরিচিত, হলো একটি পলিসি যা কোনো সংস্থা তার কর্মীদের প্রদান করে। কোভিড-পরবর্তী সময়ে, ভারতের বীমা নিয়ন্ত্রক ও উন্নয়ন কর্তৃপক্ষ (IRDAI) সংস্থাগুলোকে তাদের কর্মীদের স্বাস্থ্য বীমা প্রদান করা বাধ্যতামূলক করেছে। কিন্তু এর প্রিমিয়াম কে পরিশোধ করে? বর্তমানে তিনটি মডেল চালু আছে:
- টাইপ ১ (নিয়োগকর্তা কর্তৃক সম্পূর্ণ পরিশোধিত): নিয়োগকর্তা সম্পূর্ণ প্রিমিয়াম পরিশোধ করেন এবং কর্মচারীরা গ্রুপ পলিসির আওতায় চিকিৎসাগতভাবে সুরক্ষিত থাকেন। এই সুবিধা স্বামী বা স্ত্রী, সন্তান এবং নির্ভরশীল পিতামাতা পর্যন্ত বিস্তৃত হয় (নির্ভরশীলদের সুরক্ষা পলিসি এবং নিয়োগকর্তার শর্তাবলীর উপর নির্ভর করে)।
- টাইপ ২ (আংশিকভাবে অর্থায়িত): এই সবচেয়ে প্রচলিত মডেলে, নিয়োগকর্তা কর্মচারীর মূল প্রিমিয়াম এবং কখনও কখনও কর্মচারীর নিকটবর্তী পরিবারের (স্বামী/স্ত্রী এবং সন্তান) প্রিমিয়াম বহন করেন; কর্মচারীরা যদি পিতামাতাকে যুক্ত করতে বা উচ্চতর বীমা রাশিতে আপগ্রেড করতে চান, তবে তাঁরা মাসিক বেতন থেকে আলাদাভাবে অর্থ প্রদান করেন।
- টাইপ ৩ (শেয়ার্ড প্রিমিয়াম): এক্ষেত্রে কর্মচারীরা প্রায়শই নির্ভরশীল অংশের জন্য একটি নির্দিষ্ট শতাংশ (সাধারণত ২৫-৫০%) প্রদান করেন, এবং নিয়োগকর্তারা মূল পরিমাণটি বহন করেন।
কর্পোরেট স্বাস্থ্য বীমা কী কী বিষয় অন্তর্ভুক্ত করে?
হাসপাতালে ভর্তি হয়ে চিকিৎসার খরচ সাধারণত এর আওতায় থাকে। এর মধ্যে রুমের খরচ, ডাক্তারের ফি, ওষুধপত্র, সার্জারি এবং রোগ নির্ণয়কারী পরীক্ষার খরচ অন্তর্ভুক্ত থাকতে পারে। পলিসির উপর নির্ভর করে, কর্মচারীরা মাতৃত্বকালীন সুবিধা, নার্সারিতে চিকিৎসার খরচ এবং হাসপাতালে ভর্তির আগে ও পরে হওয়া চিকিৎসা সংক্রান্ত খরচেরও আওতা পেতে পারেন। কোম্পানিভেদে এই সুবিধাগুলো ভিন্ন হয়ে থাকে। কিছু নিয়োগকর্তা তাদের কর্মচারী সুবিধা প্যাকেজের অংশ হিসেবে জীবন বীমা বা ব্যক্তিগত দুর্ঘটনা বীমাও প্রদান করে থাকেন। যদিও এগুলো বিভিন্ন ধরনের সুরক্ষা প্রদান করে, তবে সম্মিলিতভাবে এগুলো কর্মচারীদের আরও ব্যাপক আর্থিক নিরাপত্তা দেয়।
নীতিমালা নির্বাচন করার সময় মানব সম্পদ ব্যবস্থাপকদের কী মনে রাখা উচিত?
বিভিন্ন পলিসির দর তুলনা করার সময় সর্বনিম্ন প্রিমিয়ামটি লোভনীয় হতে পারে, বিশেষ করে যেসব প্রতিষ্ঠানে কর্মী সংখ্যা অনেক বেশি। কিন্তু সস্তা পলিসির সাথে এমন কিছু বিধিনিষেধও থাকতে পারে, যা মেনে চলা কর্মীদের জন্য কঠিন হতে পারে।
এইচআর ম্যানেজারদের প্রিমিয়ামের বাইরে গিয়ে গুরুত্বপূর্ণ সুবিধাগুলোর দিকে নজর দেওয়া উচিত। পলিসির আওতায় কি নির্ভরশীলরা অন্তর্ভুক্ত? মাতৃত্বকালীন ছুটি আছে কি? পরামর্শ এবং ওষুধের জন্য বহির্বিভাগের (ওপিডি) সুবিধা কি এর অন্তর্ভুক্ত? রুম ভাড়া এবং বিশেষ চিকিৎসার সীমা কত? যখন কারও চিকিৎসার প্রয়োজন হয়, তখন এই বিবরণগুলো অনেক বড় পার্থক্য গড়ে দিতে পারে। আমাদের হাসপাতাল নেটওয়ার্কের কথাও উল্লেখ করা উচিত। একটি পলিসিতে বীমার পরিমাণ যুক্তিসঙ্গত হতে পারে, কিন্তু কর্মচারীদের তাদের নিজ নিজ শহর বা নগরের হাসপাতালগুলোতে চিকিৎসা পাওয়ার সুযোগ থাকা উচিত। নিশ্চিত করুন যে নেটওয়ার্কে এমন হাসপাতাল রয়েছে যা আপনার কর্মচারীরা ব্যবহার করার সম্ভাবনা রাখে—শুধু নামের একটি দীর্ঘ তালিকা নয়। দাবিগুলো কীভাবে নিষ্পত্তি করা হয়, তা বোঝাও ভালো। প্রক্রিয়াটি যদি জটিল হয়, তবে এটি এমনিতেই কঠিন পরিস্থিতিতে আরও চাপ সৃষ্টি করতে পারে। এইচআর টিমকে জানতে হবে কর্মচারীদের কার সাথে যোগাযোগ করা উচিত, কী কী নথিপত্র প্রয়োজন এবং অনুমোদন পেতে সাধারণত কত সময় লাগে।
কর্মচারীদের জন্য কী পরিমাণ স্বাস্থ্য বীমা সুরক্ষা যথেষ্ট?
প্রতিষ্ঠানগুলোর জন্য কোনো একটি নির্দিষ্ট মাপ সবার ক্ষেত্রে প্রযোজ্য নয়। সঠিক বীমা নির্ভর করে কর্মচারীদের বয়স, বীমার আওতাভুক্ত নির্ভরশীলদের সংখ্যা, কর্মস্থলের অবস্থান এবং সেইসব স্থানে চিকিৎসার খরচের মতো বিষয়গুলোর উপর।
তরুণ কর্মীদের চাহিদা, অবসর গ্রহণের কাছাকাছি থাকা অনেক কর্মীযুক্ত একটি প্রতিষ্ঠানের চাহিদার চেয়ে ভিন্ন হবে। একইভাবে, শুধুমাত্র কর্মীদের জন্য একটি পলিসির খরচ, স্বামী/স্ত্রী, সন্তান এবং পিতামাতাকে অন্তর্ভুক্ত করে এমন পলিসির চেয়ে বেশি হবে। এইচআর ম্যানেজারদের এটাও নিশ্চিত করা উচিত যে, বড় অঙ্কের হাসপাতালের বিল মেটানোর জন্য বিমার পরিমাণ যথেষ্ট। চিকিৎসা খরচ অপ্রত্যাশিত, এবং যে বিমার পরিমাণ কয়েক বছর আগে পর্যাপ্ত ছিল, তা আজ যথেষ্ট নাও হতে পারে। বাজেট সাপেক্ষে, প্রতিষ্ঠানগুলো ঐচ্ছিক টপ-আপ কভারসহ একটি সাধারণ গ্রুপ পলিসি বিবেচনা করতে পারে। যে কর্মীরা আরও বেশি সুরক্ষা চান, তারা বিমাকারীর অফার অনুযায়ী অতিরিক্ত কভার কিনতে পারেন।
হাসপাতাল নেটওয়ার্ক, ক্যাশলেস ক্লেইম এবং পলিসি বর্জন
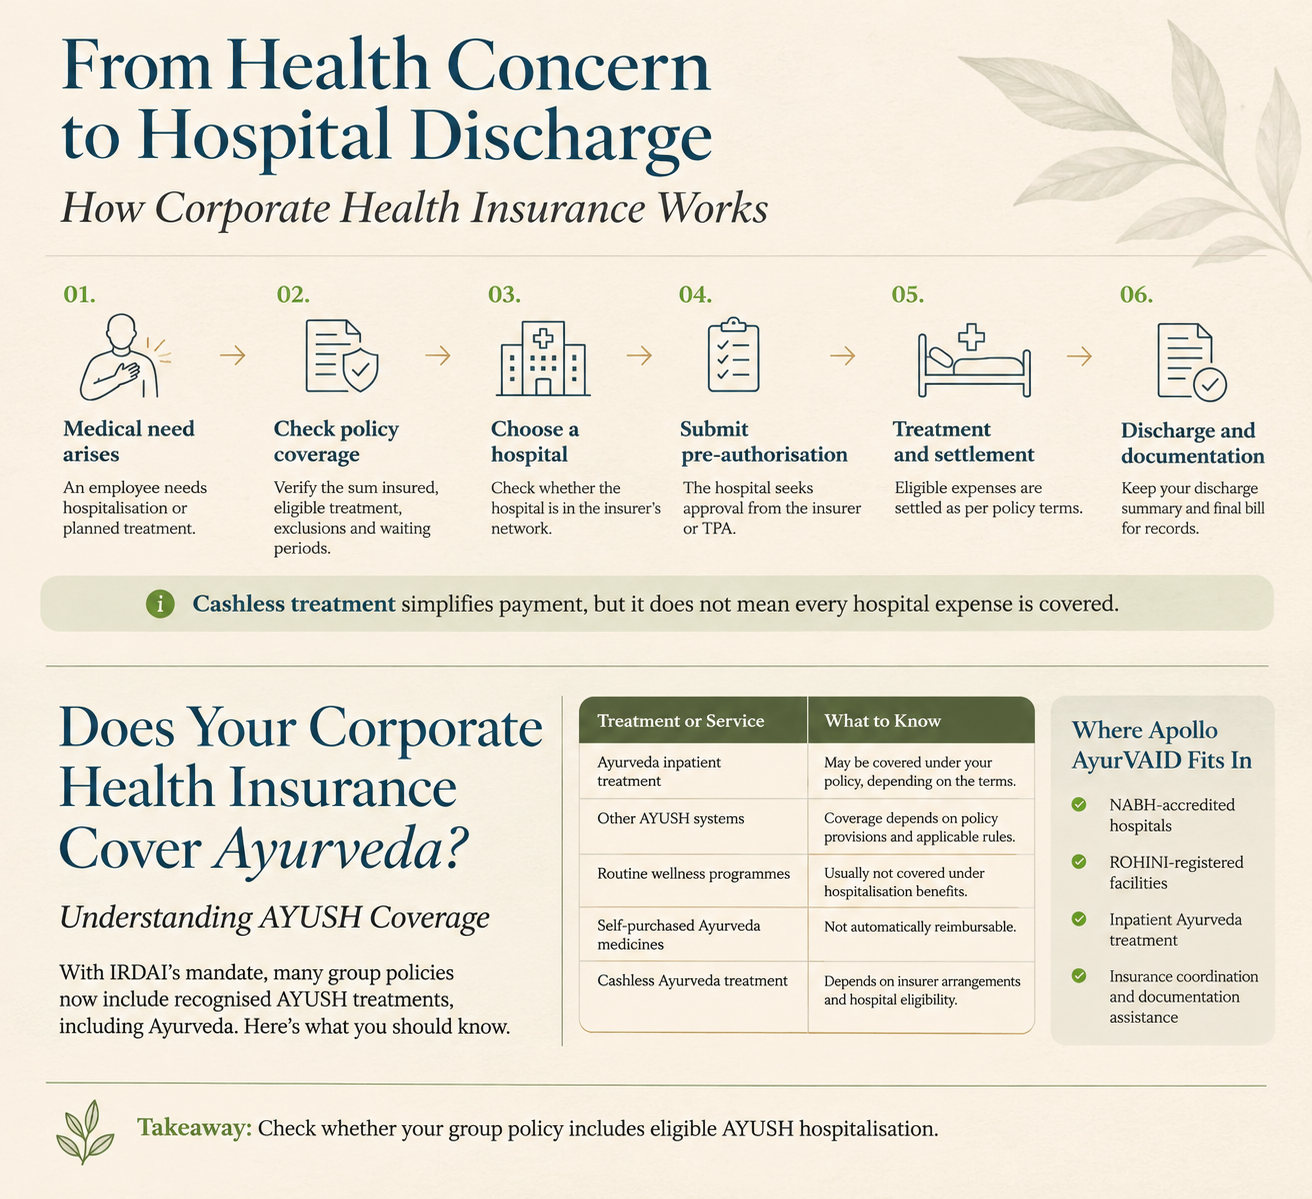
কর্মচারীরা প্রায়শই জিজ্ঞাসা করেন cashless প্রথমে চিকিৎসা। এই প্রতিষ্ঠানে যোগ্য খরচের অনুমোদনের জন্য হাসপাতাল বীমাকারী/তৃতীয় পক্ষ প্রশাসক (টিপিএ)-এর সাথে সমন্বয় করে। তবে, কর্মচারীকে অনুমোদিত হাসপাতালের সম্পূর্ণ বিল অগ্রিম পরিশোধ করতে হবে না, যদিও অপ্রদেয় খরচ এবং পলিসি কভারের অতিরিক্ত অর্থ নিষ্পত্তি করতে হতে পারে।
বীমাকারীর তালিকাভুক্ত হাসপাতালগুলো সাধারণত ক্যাশলেস চিকিৎসা প্রদান করে। কিছু বীমা কোম্পানি তাদের শর্তাবলী এবং অনুরোধটি প্রক্রিয়াকরণে হাসপাতালের সদিচ্ছা ও সামর্থ্যের উপর নির্ভর করে সব জায়গায় ক্যাশলেস সুবিধাও দিয়ে থাকে। এইচআর ম্যানেজারদের এটা ব্যাখ্যা করতে হবে যে, ক্যাশলেস অনুমোদনের অর্থ এই নয় যে প্রতিটি খরচই পরিশোধ করা হবে। বীমাকারীরা পলিসির শর্তাবলী অনুযায়ী দাবিটি পর্যালোচনা করে। এক্ষেত্রে বর্জনীয় বিষয়, অপেক্ষার সময়কাল, সীমা এবং চিকিৎসার প্রয়োজনীয়তার শর্তগুলো তখনও প্রযোজ্য থাকে।
কর্মচারীদের স্বাস্থ্য সুবিধার ক্ষেত্রে এইচআর ম্যানেজারদের কেন আয়ুশ অন্তর্ভুক্ত করার বিষয়টি বিবেচনা করা উচিত
একটি কর্মক্ষেত্রে কর্মীদের স্বাস্থ্যসেবার চাহিদা ভিন্ন ভিন্ন হয়ে থাকে। কিছু কর্মী প্রচলিত চিকিৎসা পদ্ধতি পছন্দ করলেও, অন্যরা নির্দিষ্ট কিছু স্বাস্থ্য সমস্যার জন্য আয়ুর্বেদের মতো স্বীকৃত চিকিৎসা পদ্ধতি গ্রহণ করতে চাইতে পারেন। আয়ুষ IRDAI বীমাকারীদের স্বাস্থ্য বীমাতে এই চিকিৎসা ব্যবস্থাগুলো অন্তর্ভুক্ত করার নির্দেশ দেওয়ার পর এর আওতা আরও বেশি মনোযোগ আকর্ষণ করেছে। এইচআর ম্যানেজারদের জন্য, গ্রুপ স্বাস্থ্য বীমার সুবিধাগুলো পর্যালোচনা করার সময় এটি বিবেচনার জন্য আরও একটি বিষয় যোগ করে।
চিকিৎসাগত কারণে হাসপাতালে ভর্তি হয়ে চিকিৎসা গ্রহণ এবং সাধারণ সুস্থতা পরিষেবার মধ্যে পার্থক্য জানাটা জরুরি। যদি কোনো কর্মী অসুস্থতার কারণে হাসপাতালে ভর্তি হন এবং আয়ুর্বেদে তাঁর চিকিৎসা করা হয়, তবে পলিসি ও হাসপাতালের ওপর নির্ভর করে বীমা তার খরচ বহন করতে পারে। কিন্তু নিয়মিত স্বাস্থ্য পরীক্ষা, নিজের খরচে ওষুধ কেনা, বা সুস্থতা কর্মসূচি সাধারণত এর আওতায় আসে না। একারণেই সঠিক স্বাস্থ্যসেবা প্রদানকারী নির্বাচন করা জরুরি।
অ্যাপোলো আয়ুরবৈদ্য বিভিন্ন শারীরিক অবস্থার জন্য আয়ুর্বেদ-ভিত্তিক ইনপেশেন্ট চিকিৎসার সুবিধা প্রদান করে। এখানকার হাসপাতালগুলো NABH-স্বীকৃত এবং ROHINI-নিবন্ধিত, এবং ইনপেশেন্ট সেবা প্রক্রিয়ার মধ্যে ক্লিনিক্যাল ডকুমেন্টেশন ও ইন্স্যুরেন্স সমন্বয় অন্তর্ভুক্ত। যে সকল কর্মচারী আয়ুর্বেদ চিকিৎসার কথা ভাবছেন, অ্যাপোলো আয়ুরবৈদ্য-এর ইন্স্যুরেন্স ডেস্ক তাদের প্রযোজ্য পলিসির বিবরণ, বীমাকারী বা TPA-এর ব্যবস্থা এবং প্রয়োজনীয় ডকুমেন্টেশনের বিষয়ে জানতে সাহায্য করতে পারে। তালিকাভুক্ত বীমাকারী এবং TPA-এর মাধ্যমে ক্যাশলেস চিকিৎসার সুবিধা পাওয়া যেতে পারে। যদি বীমাকারী সরাসরি তালিকাভুক্ত না থাকে, তবে আপনি ক্যাশলেস এনিহোয়্যার বিকল্পটিও দেখতে পারেন (যদি বীমাকারী এতে রাজি থাকে এবং যথাযথ ব্যবস্থা থাকে)। এইচআর কর্মীদের যাচাই করে দেখা উচিত যে তাদের গ্রুপ পলিসিতে আয়ুষ হাসপাতালে ভর্তির সুবিধা আছে কিনা এবং অ্যাপোলো আয়ুরবৈদ্য-এর মতো আয়ুষ কেন্দ্রগুলিতে সেই সুবিধা ব্যবহার করা যাবে কিনা। মূল বিষয় হলো, সমস্ত আয়ুর্বেদ চিকিৎসা বা হাসপাতালের খরচ স্বয়ংক্রিয়ভাবে কভার হয়ে যাবে এমনটা ধরে না নিয়ে, পলিসির প্রকৃত কভারেজ যাচাই করে নেওয়া।
কর্পোরেট স্বাস্থ্য বীমা পরিচালনা করার সময় এইচআর টিমগুলির সম্মুখীন হওয়া সাধারণ চ্যালেঞ্জসমূহ
পলিসি নির্বাচন করাটা কেবল শুরু। বীমা চালু হয়ে গেলে, এইচআর টিমকে নিয়মিত এমন সব প্রশ্নের সম্মুখীন হতে হয় যা বীমাকারীর সাথে প্রাথমিক আলোচনার অংশ ছিল না। কয়েকটি সাধারণ চ্যালেঞ্জের মধ্যে রয়েছে:
- কর্মচারীদের নিজেদের বীমার আওতা সম্পর্কে অজ্ঞতা: কর্মচারীরা তাদের বীমার পরিমাণ, নির্ভরশীলদের জন্য কভারেজ, অপেক্ষার সময়কাল বা বর্জনীয় বিষয়গুলো সম্পর্কে অবগত নাও থাকতে পারেন। এর ফলে, দাবি করার সময় তারা বিভ্রান্ত হতে পারেন।
- দাবি নিষ্পত্তিতে বিলম্ব এবং নথিপত্র সংক্রান্ত সমস্যা: নথিপত্রের অনুপস্থিতি, অসম্পূর্ণ চিকিৎসা রেকর্ড বা পূর্বানুমোদনে বিলম্বের কারণে প্রক্রিয়াটি আটকে যেতে পারে। বীমাকারী বা টিপিএ-এর সাথে যোগাযোগের জন্য একজন সুস্পষ্ট ব্যক্তি থাকলে বিষয়টি অনেক সহজ হয়ে যায়।
- অপর্যাপ্ত আওতা: যে নীতিমালা কম কর্মীসংখ্যার জন্য মোটামুটি ভালোভাবে কাজ করত, তা হয়তো বৃহত্তর বা বয়স্ক কর্মীগোষ্ঠীর চাহিদা মেটাতে পারবে না। স্বাস্থ্যসেবার খরচ এবং নির্ভরশীলদের আওতাভুক্তির পরিবর্তনের দিকেও মনোযোগ দেওয়া প্রয়োজন।
- নবায়নকালীন প্রিমিয়াম বৃদ্ধি: দাবির অভিজ্ঞতা, বিমাভুক্ত সদস্য সংখ্যা এবং সংশোধিত কভারেজের শর্তাবলীর মতো বিভিন্ন বিষয়ের উপর ভিত্তি করে নবায়নের সময় প্রিমিয়াম পরিবর্তিত হতে পারে। এইচআর টিমকে মূল্যায়ন করতে হবে যে, প্রাপ্ত সুবিধাগুলো এই খরচের সাথে সঙ্গতিপূর্ণ কিনা।
- কর্মচারীদের সীমিত সচেতনতা: একটি বিস্তারিত নীতিমালাও তেমন কার্যকর নাও হতে পারে, যদি কর্মচারীরা না জানেন কীভাবে এটি ব্যবহার করতে হয়। তাদের জানা উচিত কোথায় তাদের নীতিমালার তথ্য পাওয়া যাবে, কীভাবে নেটওয়ার্কভুক্ত হাসপাতালগুলো খুঁজে বের করতে হবে এবং সাহায্যের প্রয়োজনে কার সাথে যোগাযোগ করতে হবে।
সমস্যা দেখা দেওয়ার জন্য অপেক্ষা না করে, এইচআর টিমগুলো যখন বীমাকারী, টিপিএ এবং কর্মীদের সাথে নিয়মিত যোগাযোগ রাখে, তখন এই সমস্যাগুলো সামলানো সহজ হয়।
সঠিক কর্পোরেট স্বাস্থ্য বীমা প্রদানকারী কীভাবে বেছে নেবেন
বীমাকারী প্রতিষ্ঠান বেছে নেওয়ার ক্ষেত্রে শুধু দরপত্র তুলনা করাই যথেষ্ট নয়। পলিসির পুরো সময়কাল জুড়ে প্রতিষ্ঠানটি কী ধরনের পরিষেবার মান আশা করতে পারে, সেটাও খতিয়ে দেখা উচিত।
সিদ্ধান্ত নেওয়ার আগে এইচআর ম্যানেজারদের নিম্নলিখিত বিষয়গুলো বিবেচনা করা উচিত:
- বীমাকারীর সুনাম: গোষ্ঠী স্বাস্থ্য বীমা পলিসি পরিচালনায় বীমাকারীর অভিজ্ঞতা এবং তার পরিষেবার রেকর্ড পর্যালোচনা করুন।
- হাসপাতাল নেটওয়ার্ক: কর্মচারীরা যেখানে বসবাস ও কাজ করেন, সেই সমস্ত স্থানে বীমাকারীর একটি কার্যকর হাসপাতাল নেটওয়ার্ক আছে কিনা তা যাচাই করুন।
- দাবি সংক্রান্ত সহায়তা: পূর্ব-অনুমোদন প্রক্রিয়া, দাবি দাখিলের আবশ্যকতা এবং কর্মীদের জন্য উপলব্ধ সহায়তা মাধ্যমগুলো সম্পর্কে জানুন।
- পলিসির নমনীয়তা: বীমাকারী নির্ভরশীলদের আওতা, বীমার পরিমাণ এবং অতিরিক্ত সুবিধাগুলিতে পরিবর্তন আনার অনুমতি দেয় কিনা তা যাচাই করুন।
- আয়ুশ কভারেজ: হাসপাতালে ভর্তি হওয়ার প্রয়োজনীয়তা এবং নেটওয়ার্কভুক্ত সুবিধাসহ, যোগ্য আয়ুর্বেদ ও অন্যান্য আয়ুশ চিকিৎসার কভারেজের পরিধি সম্পর্কে জানুন।
- নবায়নের শর্তাবলী: নবায়নের সময় প্রিমিয়াম, সুবিধাসমূহ এবং আওতাভুক্তির শর্তাবলী কীভাবে পরিবর্তিত হতে পারে, তা পর্যালোচনা করুন।
বীমাকারী বা ব্রোকারকে পলিসিটি বাস্তবসম্মতভাবে ব্যাখ্যা করতে বলাও সমীচীন। একটি পলিসি নথিতে সমস্ত প্রয়োজনীয় তথ্য থাকতে পারে, কিন্তু এইচআর ম্যানেজারদের বুঝতে হবে যে সেই শর্তগুলো বাস্তব পরিস্থিতিতে কর্মীদের কীভাবে প্রভাবিত করে।
উপসংহার
প্রাতিষ্ঠানিক স্বাস্থ্য বীমা একটি প্রতিষ্ঠানের কর্মীদের জন্য প্রদত্ত সুবিধার একটি গুরুত্বপূর্ণ অংশ। কিন্তু শুধুমাত্র একটি পলিসি থাকলেই যে কর্মীরা তাদের প্রয়োজনীয় সুরক্ষা পাবেন, তা নিশ্চিতভাবে বলা যায় না। কভারেজ, হাসপাতাল নেটওয়ার্ক, দাবি জানানোর প্রক্রিয়া এবং অন্তর্ভুক্ত সুবিধাগুলো—এই সবকিছুই নির্ধারণ করে যে, চিকিৎসার প্রয়োজনে পলিসিটি কতটা কার্যকর হবে।
এইচআর ম্যানেজারদের দায়িত্ব শুধু বীমাকারী নির্বাচন করা এবং বার্ষিক প্রিমিয়াম পরিশোধ করার মধ্যেই সীমাবদ্ধ নয়। কর্মীদের জানা উচিত তাদের পলিসিতে কী কী অন্তর্ভুক্ত আছে, কীভাবে এটি ব্যবহার করতে হয় এবং প্রয়োজনে কোথায় সাহায্য চাইতে হবে। নিয়মিত এই বিবরণগুলো পর্যালোচনা করলে সুবিধাটি আরও অর্থবহ এবং ব্যবহার করা সহজ হয়ে ওঠে।
কর্মচারীদের স্বাস্থ্যসেবা সংক্রান্ত প্রত্যাশা পরিবর্তিত হওয়ার সাথে সাথে, প্রতিষ্ঠানগুলোও তাদের গ্রুপ স্বাস্থ্য বীমার আওতায় উপলব্ধ চিকিৎসার বিকল্পগুলো পর্যালোচনা করতে চাইতে পারে, যার মধ্যে যোগ্য আয়ুশ কভারেজও অন্তর্ভুক্ত। অ্যাপোলো আয়ুরভেইডের মতো পরিষেবা প্রদানকারীরা, কর্মচারীদের ব্যক্তিগত পলিসির শর্তাবলী এবং বীমার যোগ্যতার সাপেক্ষে, স্বীকৃত আয়ুর্বেদ চিকিৎসার জন্য আরেকটি পথ খুলে দেয়।
সর্বোপরি, একটি ভালো কর্পোরেট স্বাস্থ্য বীমা পলিসিকে শুধু কাগজে-কলমে আকর্ষণীয় হলেই চলবে না। কর্মচারী এবং তাদের পরিবারের যখন সবচেয়ে বেশি প্রয়োজন, তখন এটি তাদের বাস্তবিক সহায়তা প্রদান করবে।
তথ্যসূত্র