કંપનીની સફળતા યોગ્ય પ્રતિભાને ઓળખવા, પ્રાપ્ત કરવા અને જાળવી રાખવા પર ખૂબ આધાર રાખે છે, તેથી જ માનવ સંસાધન વ્યવસ્થાપન મહત્વનું છે. HR વિભાગને ઘણીવાર પગારપત્રક સંભાળવા, સંઘર્ષોનું નિરાકરણ લાવવા અને ઓફિસને જીવંત બનાવવા માટે મનોરંજક સપ્તાહાંત પ્રવૃત્તિઓનું આયોજન કરવા માટે માનવામાં આવે છે. ખૂબ સરળ લાગે છે, નહીં? વાસ્તવિકતા એ છે કે HR મેનેજરોએ વિવિધ કર્મચારીઓની વિવિધ જરૂરિયાતો અને અપેક્ષાઓને સંબોધિત કરવી જોઈએ, સાથે સાથે કંપનીને તેમના ઉદ્યોગ અને પ્રદેશમાં લાભ પેકેજોમાં મોખરે રાખવી જોઈએ. એક મહાન પેકેજ અને સારું કાર્ય-જીવન સંતુલન એ મોટા ચિત્રનો એક ભાગ છે. વાસ્તવિક સોદો કર્મચારીઓની જરૂરિયાતોને શ્રેષ્ઠ રીતે અનુરૂપ યોગ્ય આરોગ્ય વીમો પસંદ કરવાનો છે, જે દર્શાવે છે કે તમે બીમારી અને સ્વાસ્થ્યમાં તેમને ટેકો આપવા માટે હાજર છો. ઘણા પ્રકારના વીમા બજારમાં ઉપલબ્ધ છે, અને આ લેખ ચર્ચા કરે છે કે HR મેનેજરોએ તેમની કંપનીઓ માટે કોર્પોરેટ વીમા પોલિસી પસંદ કરતા પહેલા શું જોવું જોઈએ.

કોર્પોરેટ આરોગ્ય વીમા વિશે વધુ જાણો
કોર્પોરેટ આરોગ્ય વીમો, જેને ગ્રુપ આરોગ્ય વીમો તરીકે પણ ઓળખવામાં આવે છે, તે એક એવી નીતિ છે જે એક સંસ્થા તેના કર્મચારીઓને પૂરી પાડે છે. કોવિડ પછી, ભારતીય વીમા નિયમનકારી અને વિકાસ સત્તામંડળ (IRDAI) એ કંપનીઓને તેમના કર્મચારીઓને આરોગ્ય કવરેજ પૂરું પાડવાનો આદેશ આપ્યો છે. પરંતુ પ્રીમિયમ કોણ ચૂકવે છે? હાલમાં ત્રણ મોડેલ અમલમાં છે:
- પ્રકાર 1 (નોકરીદાતા દ્વારા સંપૂર્ણ ચૂકવણી): નોકરીદાતા સંપૂર્ણ પ્રીમિયમ ચૂકવે છે, અને કર્મચારીઓને ગ્રુપ પોલિસી હેઠળ તબીબી રીતે આવરી લેવામાં આવે છે. તે આ લાભ જીવનસાથી, બાળકો અને આશ્રિત માતાપિતાને આપે છે (આશ્રિત કવરેજ પોલિસી અને નોકરીદાતાની શરતો પર આધાર રાખે છે).
- પ્રકાર 2 (આંશિક રીતે ભંડોળ પૂરું પાડવામાં આવે છે): આ સૌથી સામાન્ય મોડેલમાં, નોકરીદાતા કર્મચારીના મૂળ પ્રીમિયમ અને ક્યારેક કર્મચારીના તાત્કાલિક પરિવાર (જીવનસાથી અને બાળકો) ને આવરી લે છે; જો કર્મચારીઓ માતાપિતાને ઉમેરવા માંગતા હોય અથવા ઉચ્ચ વીમા રકમમાં અપગ્રેડ કરવા માંગતા હોય તો તેઓ માસિક પગાર કપાત દ્વારા અલગથી ચૂકવણી કરે છે.
- પ્રકાર 3 (વહેંચાયેલ પ્રીમિયમ): કર્મચારીઓ ઘણીવાર આશ્રિત ભાગ માટે ટકાવારી (સામાન્ય રીતે 25-50%) ફાળો આપે છે, જ્યારે નોકરીદાતાઓ મૂળ રકમ આવરી લે છે.
કોર્પોરેટ આરોગ્ય વીમો શું આવરી લે છે?
સામાન્ય રીતે ઇન-પેશન્ટ સારવાર આવરી લેવામાં આવે છે. આમાં રૂમ, ડોકટરોની ફી, દવાઓ, સર્જરી અને ડાયગ્નોસ્ટિક પરીક્ષણોનો સમાવેશ થઈ શકે છે. પોલિસીના આધારે, કર્મચારીઓ પ્રસૂતિ લાભો, નર્સરી સારવાર ખર્ચ અને હોસ્પિટલમાં દાખલ થયા પહેલા અને પછી થયેલા તબીબી ખર્ચાઓ માટે પણ હકદાર હોઈ શકે છે. લાભો કંપની પ્રમાણે અલગ અલગ હોય છે. કેટલાક નોકરીદાતાઓ તેમના કર્મચારી લાભ પેકેજના ભાગ રૂપે જીવન વીમો અથવા વ્યક્તિગત અકસ્માત કવર પણ ઓફર કરે છે. જ્યારે આ વિવિધ પ્રકારની સુરક્ષા પૂરી પાડે છે, ત્યારે તેઓ એકસાથે કર્મચારીઓને વ્યાપક નાણાકીય સુરક્ષા પ્રદાન કરે છે.
પોલિસી પસંદ કરતી વખતે HR મેનેજરોએ શું યાદ રાખવું જોઈએ?
ક્વોટેશનની સરખામણી કરતી વખતે સૌથી ઓછું પ્રીમિયમ આકર્ષક હોઈ શકે છે, ખાસ કરીને મોટી સંખ્યામાં કર્મચારીઓ ધરાવતી કંપનીઓ માટે. પરંતુ સસ્તી પોલિસીમાં એવા નિયંત્રણો પણ હોઈ શકે છે જે કર્મચારીઓને શોધવામાં મુશ્કેલી પડી શકે છે.
HR મેનેજરોએ પ્રીમિયમથી આગળ વધીને મહત્વના લાભો પર ધ્યાન આપવું જોઈએ. શું આશ્રિતોને પોલિસી હેઠળ આવરી લેવામાં આવે છે? પ્રસૂતિ રજા? શું તે કન્સલ્ટેશન અને દવાઓ માટે OPD લાભોને આવરી લે છે? રૂમ ભાડા અને ખાસ સારવારની મર્યાદાઓ શું છે? જ્યારે કોઈને તબીબી સહાયની જરૂર હોય ત્યારે આ વિગતો મોટો ફરક લાવી શકે છે. આપણે હોસ્પિટલ નેટવર્કનો પણ ઉલ્લેખ કરવો જોઈએ. પોલિસીમાં વાજબી વીમા રકમ હોઈ શકે છે, પરંતુ કર્મચારીઓ જ્યાં રહે છે તે શહેરો અને નગરોમાં હોસ્પિટલો સુધી પહોંચી શકે છે. ખાતરી કરો કે નેટવર્કમાં એવી હોસ્પિટલો છે જેનો ઉપયોગ તમારા કર્મચારીઓ કરી શકે છે - ફક્ત નામોની લાંબી સૂચિ જ નહીં. દાવાઓ કેવી રીતે હેન્ડલ કરવામાં આવે છે તે સમજવું પણ સારું છે. જો પ્રક્રિયા જટિલ હોય, તો તે પહેલાથી જ મુશ્કેલ પરિસ્થિતિમાં દબાણ ઉમેરી શકે છે. HR ટીમોને જાણવાની જરૂર છે કે કર્મચારીઓએ કોનો સંપર્ક કરવો જોઈએ, કયા દસ્તાવેજોની જરૂર છે અને મંજૂરીઓ સામાન્ય રીતે કેટલો સમય લે છે.
કર્મચારીઓ માટે કેટલું આરોગ્ય વીમા કવરેજ પૂરતું છે?
સંસ્થાઓ માટે કોઈ એક જ પ્રકારનો આંકડો નથી. યોગ્ય કવર કર્મચારીઓની ઉંમર પ્રોફાઇલ, આવરી લેવામાં આવેલા આશ્રિતોની સંખ્યા, કાર્યબળનું સ્થાન અને તે સ્થળોએ સારવારનો ખર્ચ જેવા પરિબળો પર આધાર રાખે છે.
એક યુવાન કાર્યબળની જરૂરિયાતો નિવૃત્તિની નજીક ઘણા કર્મચારીઓ કરતાં અલગ હશે. તેવી જ રીતે, ફક્ત કર્મચારીઓ માટેની પોલિસીમાં જીવનસાથી, બાળકો અને માતાપિતા સહિત એક કરતાં વધુ ખર્ચ થશે. HR મેનેજરોએ એ પણ ખાતરી કરવી જોઈએ કે વીમાની રકમ મોટા હોસ્પિટલાઇઝેશન બિલને આવરી લેવા માટે પૂરતી છે. તબીબી ખર્ચ અણધારી છે, અને થોડા વર્ષો પહેલા પૂરતી વીમાની રકમ આજે વધુ ન પણ હોય. જ્યાં બજેટ પરવાનગી આપે છે, ત્યાં સંસ્થાઓ વૈકલ્પિક ટોપ-અપ કવર સાથે એક સરળ ગ્રુપ પોલિસી પર વિચાર કરી શકે છે. જે કર્મચારીઓ વધુ સુરક્ષા ઇચ્છે છે તેઓ વીમા કંપની શું ઓફર કરે છે તેના આધારે વધારાનું કવર ખરીદી શકે છે.
હોસ્પિટલ નેટવર્ક્સ, કેશલેસ દાવાઓ અને પોલિસી બાકાત
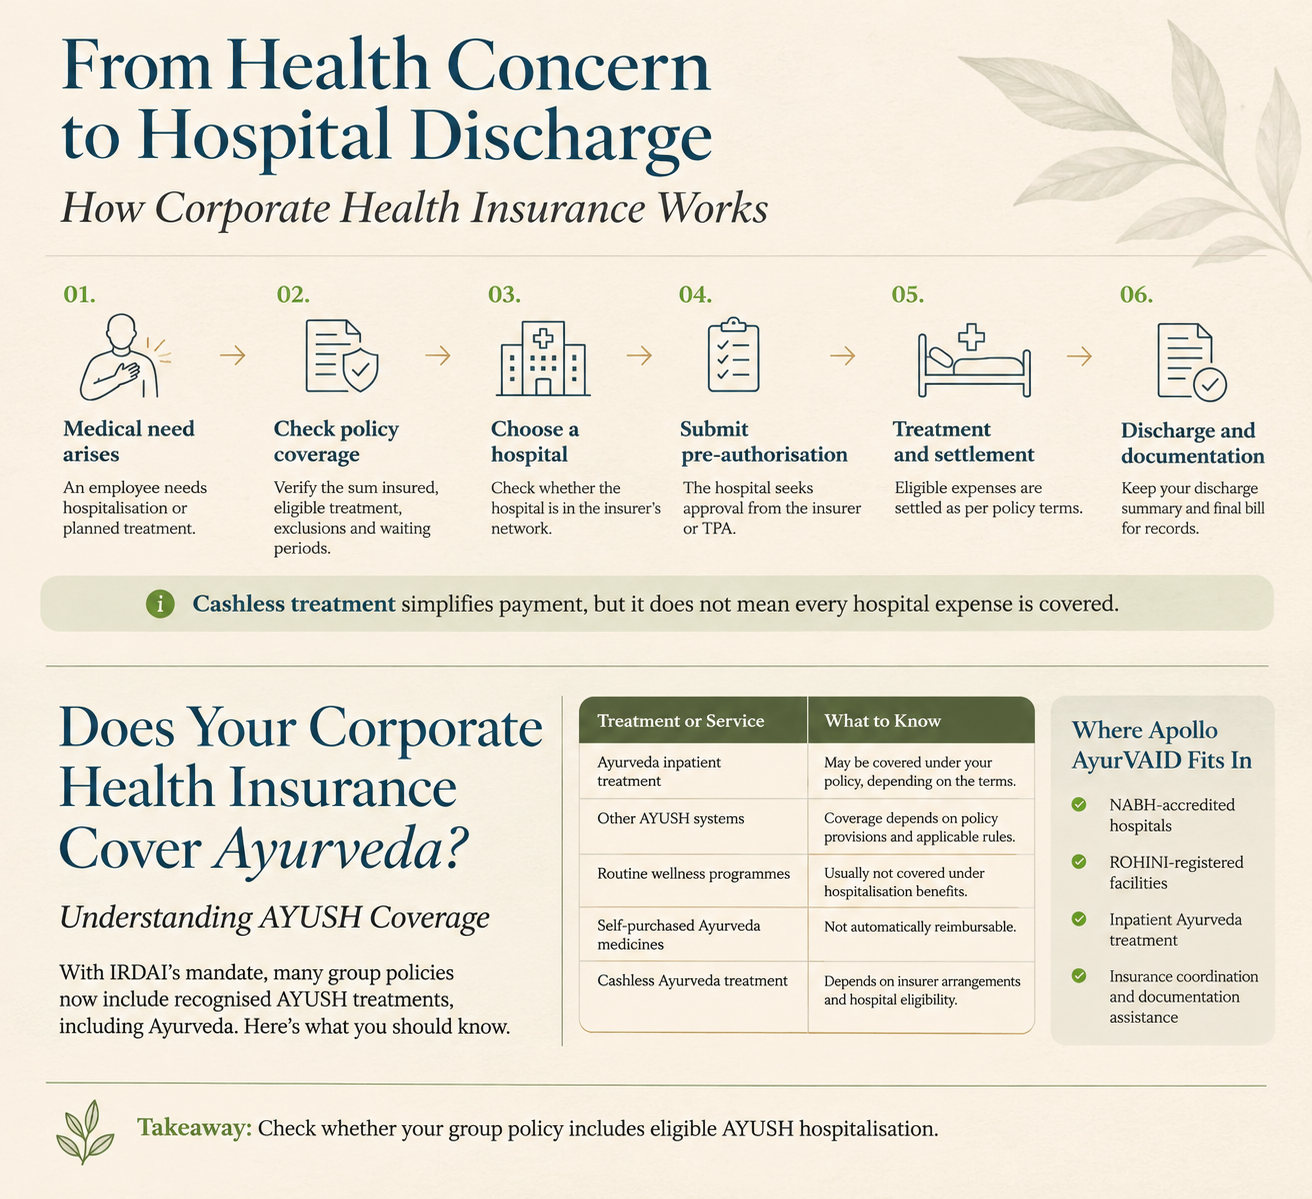
વીમા કંપનીની પેનલમાં સમાવિષ્ટ હોસ્પિટલો સામાન્ય રીતે કેશલેસ સારવાર પૂરી પાડે છે. કેટલીક વીમા કંપનીઓ તેમના નિયમો અને શરતો અને હોસ્પિટલની વિનંતી પર પ્રક્રિયા કરવાની ઇચ્છા અને ક્ષમતાના આધારે દરેક જગ્યાએ કેશલેસ સુવિધા પણ પૂરી પાડે છે. HR મેનેજરોએ સમજાવવાની જરૂર છે કે કેશલેસ મંજૂરીનો અર્થ એ નથી કે દરેક ખર્ચની ભરપાઈ કરવામાં આવશે. વીમા કંપનીઓ પોલિસીની શરતો હેઠળ દાવાની સમીક્ષા કરે છે. બાકાત, રાહ જોવાનો સમયગાળો, મર્યાદાઓ અને તબીબી-જરૂરિયાતોની જરૂરિયાતો હજુ પણ લાગુ પડે છે.
કર્મચારી આરોગ્ય લાભોમાં HR મેનેજરોએ આયુષ કવરેજ શા માટે ધ્યાનમાં લેવું જોઈએ?
કર્મચારીઓમાં આરોગ્યસંભાળની જરૂરિયાતો અલગ અલગ હોય છે. જ્યારે કેટલાક કર્મચારીઓ પરંપરાગત તબીબી સારવાર પસંદ કરી શકે છે, ત્યારે અન્ય લોકો ચોક્કસ સ્વાસ્થ્ય પરિસ્થિતિઓ માટે આયુર્વેદ જેવી માન્ય પ્રણાલીઓનો ઉપયોગ કરવાનું પસંદ કરી શકે છે. આયુષ IRDAI દ્વારા વીમા કંપનીઓને આરોગ્ય વીમામાં આ સારવાર પ્રણાલીઓનો સમાવેશ કરવાનો નિર્દેશ આપ્યા પછી કવરેજ પર વધુ ધ્યાન કેન્દ્રિત થયું છે. HR મેનેજરો માટે, આ જૂથ આરોગ્ય વીમા લાભોની સમીક્ષા કરતી વખતે ધ્યાનમાં લેવા માટેનું બીજું એક પરિબળ ઉમેરે છે.
તબીબી કારણોસર ઇનપેશન્ટ સારવાર અને સામાન્ય સુખાકારી સેવાઓ વચ્ચેનો તફાવત જાણવો મહત્વપૂર્ણ છે. જો કોઈ કર્મચારી તબીબી સ્થિતિ માટે હોસ્પિટલમાં દાખલ થાય છે અને આયુર્વેદ દ્વારા સારવાર લે છે, તો પોલિસી અને હોસ્પિટલના આધારે વીમો તેને આવરી શકે છે. પરંતુ નિયમિત તપાસ, જાતે દવાઓ ખરીદવી અથવા સુખાકારી કાર્યક્રમો સામાન્ય રીતે આવરી લેવામાં આવતા નથી. તેથી જ યોગ્ય આરોગ્યસંભાળ પ્રદાતા પસંદ કરવાનું મહત્વપૂર્ણ છે.
Apollo AyurVAID વિવિધ તબીબી પરિસ્થિતિઓ માટે આયુર્વેદ આધારિત ઇનપેશન્ટ સારવાર પ્રદાન કરે છે. હોસ્પિટલો NABH-માન્યતા પ્રાપ્ત અને ROHINI-રજિસ્ટર્ડ છે, અને ઇનપેશન્ટ સંભાળ પ્રક્રિયામાં ક્લિનિકલ દસ્તાવેજીકરણ અને વીમા સંકલનનો સમાવેશ થાય છે. આયુર્વેદ સારવાર લેવાનું વિચારી રહેલા કર્મચારીઓ માટે, Apollo AyurVAID ખાતે વીમા ડેસ્ક લાગુ પોલિસી વિગતો, વીમાદાતા અથવા TPA વ્યવસ્થા અને દસ્તાવેજીકરણ આવશ્યકતાઓ તપાસવામાં મદદ કરી શકે છે. પેનલ્ડ વીમા કંપનીઓ અને TPA દ્વારા કેશલેસ સારવાર ઉપલબ્ધ થઈ શકે છે. જો વીમાદાતા સીધા પેનલ્ડ ન હોય, તો તમે કેશલેસ એનીવેર વિકલ્પ પણ જોઈ શકો છો (જો વીમાદાતા તેની સાથે સંમત હોય અને યોગ્ય વ્યવસ્થાઓ હોય). HR લોકોએ તપાસ કરવી જોઈએ કે તેમની ગ્રુપ પોલિસીમાં આયુષ હોસ્પિટલાઇઝેશન લાભો છે કે નહીં અને તેનો ઉપયોગ Ayush સુવિધાઓ જેમ કે Ayush AyurVAID પર થઈ શકે છે કે નહીં. મુખ્ય બાબત એ છે કે વાસ્તવિક પોલિસી કવરેજ તપાસવું, ધારો કે બધી આયુર્વેદ સારવાર અથવા હોસ્પિટલ ખર્ચ આપમેળે આવરી લેવામાં આવશે.
કોર્પોરેટ હેલ્થ ઇન્શ્યોરન્સનું સંચાલન કરતી વખતે HR ટીમો જે સામાન્ય પડકારોનો સામનો કરે છે
પોલિસી પસંદ કરવી એ તો માત્ર શરૂઆત છે. એકવાર વીમો સક્રિય થઈ જાય, પછી HR ટીમો નિયમિતપણે એવા પ્રશ્નોનો સામનો કરે છે જે વીમા કંપની સાથેની પ્રારંભિક ચર્ચાનો ભાગ નહોતા. કેટલાક સામાન્ય પડકારોમાં શામેલ છે:
- કર્મચારીઓને તેમના કવરેજની ખબર નથી: કર્મચારીઓ તેમના વીમા રકમ, આશ્રિત કવરેજ, રાહ જોવાના સમયગાળા અથવા બાકાત વિશે અજાણ હોઈ શકે છે. જ્યારે તેઓ દાવો કરવાનો પ્રયાસ કરે છે ત્યારે આ મૂંઝવણમાં મૂકી શકે છે.
- દાવામાં વિલંબ અને દસ્તાવેજીકરણ સમસ્યાઓ: ગુમ થયેલા દસ્તાવેજો, અધૂરા તબીબી રેકોર્ડ અથવા પૂર્વ-અધિકૃતતામાં વિલંબ પ્રક્રિયામાં વિલંબ લાવી શકે છે. વીમા કંપની અથવા TPA સાથે સ્પષ્ટ સંપર્ક બિંદુ હોવાને કારણે ફરક પડે છે.
- અપૂરતું કવરેજ: એક નીતિ જે નાના કાર્યબળ માટે વાજબી રીતે સારી રીતે કાર્ય કરે છે તે મોટા અથવા વૃદ્ધ કર્મચારીઓની જરૂરિયાતોને પૂર્ણ ન કરી શકે. આરોગ્યસંભાળ ખર્ચ અને આશ્રિત કવરેજમાં ફેરફાર પર પણ ધ્યાન આપવાની જરૂર છે.
- નવીકરણ પ્રીમિયમ વધે છે: દાવાઓનો અનુભવ, વીમાધારક સભ્યોની સંખ્યા અને સુધારેલી કવરેજ આવશ્યકતાઓ જેવા પરિબળોના આધારે નવીકરણ સમયે પ્રીમિયમ બદલાઈ શકે છે. HR ટીમોએ મૂલ્યાંકન કરવાની જરૂર છે કે શું લાભો ખર્ચને યોગ્ય ઠેરવે છે.
- મર્યાદિત કર્મચારી જાગૃતિ: જો કર્મચારીઓને ખબર ન હોય કે તેને કેવી રીતે ઍક્સેસ કરવી, તો વ્યાપક નીતિ પણ ખાસ ઉપયોગી ન થઈ શકે. તેમને ખબર હોવી જોઈએ કે તેમની નીતિ માહિતી ક્યાંથી મેળવવી, નેટવર્ક હોસ્પિટલો કેવી રીતે શોધવી અને જ્યારે તેમને સહાયની જરૂર હોય ત્યારે કોનો સંપર્ક કરવો.
જ્યારે HR ટીમો સમસ્યા ઊભી થવાની રાહ જોવાને બદલે વીમા કંપની, TPA અને કર્મચારીઓ સાથે નિયમિત સંપર્ક રાખે છે ત્યારે આ સમસ્યાઓનું સંચાલન કરવું સરળ બને છે.
યોગ્ય કોર્પોરેટ આરોગ્ય વીમા પ્રદાતા કેવી રીતે પસંદ કરવો
વીમા કંપનીની પસંદગીમાં ક્વોટેશનની તુલના કરવા કરતાં વધુનો સમાવેશ થાય છે. સંસ્થાએ પોલિસી સમયગાળા દરમિયાન અપેક્ષા રાખી શકાય તેવી સેવાની ગુણવત્તા પર ધ્યાન આપવું જોઈએ.
નિર્ણય લેતા પહેલા, HR મેનેજરોએ ધ્યાનમાં લેવું જોઈએ:
- વીમાદાતાની પ્રતિષ્ઠા: ગ્રુપ હેલ્થ વીમા પોલિસીઓનું સંચાલન કરવાના વીમાદાતાના અનુભવ અને તેના સેવા રેકોર્ડની સમીક્ષા કરો.
- હોસ્પિટલ નેટવર્ક: તપાસો કે વીમા કંપની પાસે કર્મચારીઓ જ્યાં રહે છે અને કામ કરે છે તે સ્થળોએ ઉપયોગી હોસ્પિટલ નેટવર્ક છે કે નહીં.
- દાવા સપોર્ટ: પૂર્વ-અધિકૃતતા પ્રક્રિયા, દાવા ફાઇલ કરવાની આવશ્યકતાઓ અને ઉપલબ્ધ કર્મચારી સપોર્ટ ચેનલોને સમજો.
- પોલિસી લવચીકતા: તપાસો કે વીમાદાતા આશ્રિત કવરેજ, વીમા રકમ અને વધારાના લાભોમાં ફેરફારની મંજૂરી આપે છે કે નહીં.
- આયુષ કવરેજ: યોગ્ય આયુર્વેદ અને અન્ય આયુષ સારવાર માટેના કવરેજની હદ સમજો, જેમાં હોસ્પિટલમાં દાખલ થવા અને નેટવર્ક સુવિધાઓ માટેની આવશ્યકતાઓનો સમાવેશ થાય છે.
- નવીકરણની શરતો: નવીકરણ સમયે પ્રીમિયમ, લાભો અને કવરેજની શરતો કેવી રીતે બદલાઈ શકે છે તેની સમીક્ષા કરો.
વીમા કંપની અથવા બ્રોકરને પોલિસીને વ્યવહારિક રીતે સમજાવવા માટે કહેવું પણ યોગ્ય છે. પોલિસી દસ્તાવેજમાં બધી જરૂરી માહિતી હોઈ શકે છે, પરંતુ એચઆર મેનેજરોએ સમજવાની જરૂર છે કે વાસ્તવિક પરિસ્થિતિઓમાં તે પરિસ્થિતિઓ કર્મચારીઓને કેવી રીતે અસર કરે છે.
ઉપસંહાર
કોર્પોરેટ હેલ્થ ઇન્શ્યોરન્સ એ સંસ્થા તેના કર્મચારીઓને મળતા લાભોનો એક મહત્વપૂર્ણ ભાગ છે. પરંતુ ફક્ત પોલિસી હોવાનો અર્થ એ નથી કે કર્મચારીઓને જરૂરી સુરક્ષા મળે. કવરેજ, હોસ્પિટલ નેટવર્ક, દાવાની પ્રક્રિયા અને તેમાં સમાવિષ્ટ લાભો આ બધું જ અસર કરે છે કે જ્યારે કોઈને તબીબી સંભાળની જરૂર હોય ત્યારે પોલિસી કેટલી ઉપયોગી થશે.
એચઆર મેનેજરો માટે, જવાબદારી વીમા કંપની પસંદ કરવા અને વાર્ષિક પ્રીમિયમ ચૂકવવા સુધી મર્યાદિત નથી. કર્મચારીઓને ખબર હોવી જોઈએ કે તેમની પોલિસી શું આવરી લે છે, તેનો ઉપયોગ કેવી રીતે કરવો અને જરૂર પડે ત્યારે ક્યાં મદદ લેવી. આ વિગતોની નિયમિત સમીક્ષા કરવાથી લાભ વધુ અર્થપૂર્ણ અને ઉપયોગમાં સરળ બની શકે છે.
કર્મચારીઓની આરોગ્યસંભાળની અપેક્ષાઓ બદલાતી રહે છે તેમ, સંસ્થાઓ તેમના જૂથ આરોગ્ય વીમા હેઠળ ઉપલબ્ધ સારવાર વિકલ્પોની સમીક્ષા પણ કરી શકે છે, જેમાં યોગ્ય આયુષ કવરેજનો સમાવેશ થાય છે. Apollo AyurVAID જેવા પ્રદાતાઓ માન્ય આયુર્વેદિક સારવાર મેળવવા માંગતા કર્મચારીઓ માટે તેમની વ્યક્તિગત પોલિસી શરતો અને વીમા પાત્રતાને આધીન, બીજો માર્ગ પ્રદાન કરે છે.
આખરે, એક સારી કોર્પોરેટ હેલ્થ ઇન્શ્યોરન્સ પોલિસી કાગળ પર આકર્ષક દેખાવા કરતાં વધુ કામ કરતી હોવી જોઈએ. તે કર્મચારીઓને અને તેમના પરિવારોને સૌથી વધુ જરૂર હોય ત્યારે વ્યવહારુ સહાય પૂરી પાડવી જોઈએ.
સંદર્ભ