कंपनीचे यश हे योग्य प्रतिभा ओळखणे, मिळवणे आणि टिकवून ठेवण्यावर मोठ्या प्रमाणावर अवलंबून असते, म्हणूनच मानव संसाधन व्यवस्थापन महत्त्वाचे आहे. एचआर विभागाकडे अनेकदा पगारपत्रक हाताळणे, संघर्ष सोडवणे आणि कार्यालयात उत्साह आणण्यासाठी आठवड्याच्या शेवटी मजेदार उपक्रम आयोजित करणे, असे पाहिले जाते. हे खूप सोपे वाटते, नाही का? वास्तव हे आहे की, एचआर व्यवस्थापकांना त्यांच्या उद्योगात आणि प्रदेशात लाभ पॅकेजेसच्या बाबतीत कंपनीला आघाडीवर ठेवत, विविध प्रकारच्या कर्मचाऱ्यांच्या विविध गरजा आणि अपेक्षा पूर्ण कराव्या लागतात. एक उत्तम पॅकेज आणि कामा-जीवनातील चांगला समतोल हे मोठ्या चित्राचा केवळ एक भाग आहे. खरी गोष्ट म्हणजे कर्मचाऱ्यांच्या गरजांना सर्वोत्तम अनुरूप असा योग्य आरोग्य विमा निवडणे, आणि तुम्ही आजारपणात व आरोग्यात त्यांच्या पाठीशी उभे आहात हे दाखवणे. बाजारात अनेक प्रकारचे विमा उपलब्ध आहेत, आणि हा लेख एचआर व्यवस्थापकांनी त्यांच्या कंपन्यांसाठी कॉर्पोरेट विमा पॉलिसी निवडण्यापूर्वी कोणत्या गोष्टी पाहिल्या पाहिजेत यावर चर्चा करतो.

कॉर्पोरेट आरोग्य विम्याबद्दल अधिक जाणून घ्या
कॉर्पोरेट आरोग्य विमा, ज्याला गट आरोग्य विमा असेही म्हणतात, ही एक पॉलिसी आहे जी एखादी संस्था आपल्या कर्मचाऱ्यांना प्रदान करते. कोविडनंतर, भारतीय विमा नियामक आणि विकास प्राधिकरणाने (IRDAI) कंपन्यांना त्यांच्या कर्मचाऱ्यांना आरोग्य संरक्षण प्रदान करणे अनिवार्य केले आहे. पण हप्ता कोण भरतो? सध्या तीन प्रारूपे अस्तित्वात आहेत:
- प्रकार १ (नियोक्त्याद्वारे पूर्णपणे भरलेले): नियोक्ता संपूर्ण प्रीमियम भरतो आणि कर्मचारी गट पॉलिसी अंतर्गत वैद्यकीयदृष्ट्या संरक्षित असतात. हा लाभ पती/पत्नी, मुले आणि अवलंबून असलेल्या पालकांनाही मिळतो (आश्रितांचे संरक्षण पॉलिसी आणि नियोक्त्याच्या अटींवर अवलंबून असते).
- प्रकार २ (अंशतः निधीपुरस्कृत): या सर्वात सामान्य मॉडेलमध्ये, नियोक्ता कर्मचाऱ्याचा मूळ प्रीमियम आणि काहीवेळा कर्मचाऱ्याच्या जवळच्या कुटुंबाचा (पती/पत्नी आणि मुले) प्रीमियम भरतो; जर कर्मचाऱ्यांना पालकांना जोडायचे असेल किंवा जास्त विमा रकमेमध्ये श्रेणीसुधारित करायचे असेल, तर ते मासिक पगारातून कपात करून स्वतंत्रपणे पैसे भरतात.
- प्रकार ३ (सामायिक प्रीमियम): कर्मचारी अनेकदा अवलंबितांच्या हिश्श्यासाठी काही टक्के (सहसा २५-५०%) योगदान देतात, तर नियोक्ता मूळ रक्कम भरतो.
कॉर्पोरेट आरोग्य विमा कशाचा समावेश करतो?
रुग्णालयातील उपचारांचा खर्च सामान्यतः समाविष्ट असतो. यामध्ये खोलीचे शुल्क, डॉक्टरांची फी, औषधे, शस्त्रक्रिया आणि निदान चाचण्या यांचा समावेश असू शकतो. पॉलिसीनुसार, कर्मचाऱ्यांना प्रसूती लाभ, शिशुगृहातील उपचारांचा खर्च आणि रुग्णालयात दाखल होण्यापूर्वी व नंतर झालेल्या वैद्यकीय खर्चासाठी संरक्षण मिळण्याचाही हक्क असू शकतो. हे लाभ कंपनीनुसार वेगवेगळे असतात. काही कंपन्या त्यांच्या कर्मचारी लाभ पॅकेजचा भाग म्हणून जीवन विमा किंवा वैयक्तिक अपघात विमा संरक्षण देखील देतात. जरी हे वेगवेगळ्या प्रकारचे संरक्षण देत असले तरी, एकत्रितपणे ते कर्मचाऱ्यांना अधिक व्यापक आर्थिक सुरक्षा प्रदान करतात.
पॉलिसी निवडताना एचआर व्यवस्थापकांनी काय लक्षात ठेवावे?
कोटेशन्सची तुलना करताना सर्वात कमी प्रीमियम आकर्षक वाटू शकतो, विशेषतः जास्त कर्मचारी असलेल्या कंपन्यांसाठी. परंतु स्वस्त पॉलिसीसोबत असे निर्बंधही येऊ शकतात, जे हाताळणे कर्मचाऱ्यांसाठी अवघड ठरू शकते.
एचआर व्यवस्थापकांनी केवळ प्रीमियमपुरते मर्यादित न राहता, महत्त्वाच्या लाभांकडेही लक्ष दिले पाहिजे. पॉलिसीमध्ये आश्रितांचा समावेश आहे का? प्रसूती रजा आहे का? सल्ला आणि औषधांसाठी ओपीडी लाभांचा समावेश आहे का? खोलीचे भाडे आणि विशेष वागणुकीची मर्यादा काय आहे? जेव्हा कोणाला वैद्यकीय मदतीची गरज असते, तेव्हा या तपशिलांमुळे खूप मोठा फरक पडू शकतो. आपण हॉस्पिटल नेटवर्कचाही उल्लेख केला पाहिजे. पॉलिसीमध्ये विम्याची रक्कम वाजवी असू शकते, परंतु कर्मचारी जिथे राहतात त्या शहरांमधील आणि गावांमधील रुग्णालयांमध्ये त्यांना प्रवेश मिळायला हवा. नेटवर्कमध्ये केवळ नावांची लांबलचक यादी नसावी, तर तुमचे कर्मचारी वापरण्याची शक्यता असलेली रुग्णालये आहेत याची खात्री करा. दाव्यांची प्रक्रिया कशी हाताळली जाते हे समजून घेणे देखील महत्त्वाचे आहे. जर प्रक्रिया गुंतागुंतीची असेल, तर आधीच कठीण असलेल्या परिस्थितीत आणखी दबाव येऊ शकतो. कर्मचाऱ्यांनी कोणाशी संपर्क साधावा, कोणती कागदपत्रे आवश्यक आहेत आणि मंजुरीसाठी साधारणपणे किती वेळ लागतो, हे एचआर टीमला माहित असणे आवश्यक आहे.
कर्मचाऱ्यांसाठी किती आरोग्य विमा संरक्षण पुरेसे आहे?
संस्थांसाठी कोणताही एकच सर्वसमावेशक आकडा नाही. योग्य विमा संरक्षण हे कर्मचाऱ्यांचे वयोगट, विमा संरक्षण असलेल्या अवलंबितांची संख्या, कर्मचाऱ्यांचे कामाचे ठिकाण आणि त्या ठिकाणच्या उपचारांचा खर्च यांसारख्या घटकांवर अवलंबून असते.
तरुण कर्मचारी वर्गाच्या गरजा, सेवानिवृत्तीच्या जवळ असलेल्या अनेक कर्मचाऱ्यांच्या गटापेक्षा वेगळ्या असतील. त्याचप्रमाणे, केवळ कर्मचाऱ्यांसाठी असलेली पॉलिसी, पती/पत्नी, मुले आणि पालकांचा समावेश असलेल्या पॉलिसीपेक्षा अधिक खर्चिक असेल. एचआर व्यवस्थापकांनी हे देखील सुनिश्चित केले पाहिजे की, मोठ्या रुग्णालयीन बिलांसाठी विम्याची रक्कम पुरेशी आहे. वैद्यकीय खर्च अनपेक्षित असतो आणि जी विम्याची रक्कम काही वर्षांपूर्वी पुरेशी होती, ती आज पुरेशी ठरणार नाही. बजेटमध्ये शक्य असल्यास, संस्था ऐच्छिक टॉप-अप कव्हरसह एका साध्या ग्रुप पॉलिसीचा विचार करू शकतात. ज्या कर्मचाऱ्यांना अधिक संरक्षण हवे आहे, ते विमा कंपनीच्या ऑफरनुसार अतिरिक्त कव्हर खरेदी करू शकतात.
रुग्णालय नेटवर्क, कॅशलेस दावे आणि पॉलिसीतील अपवाद
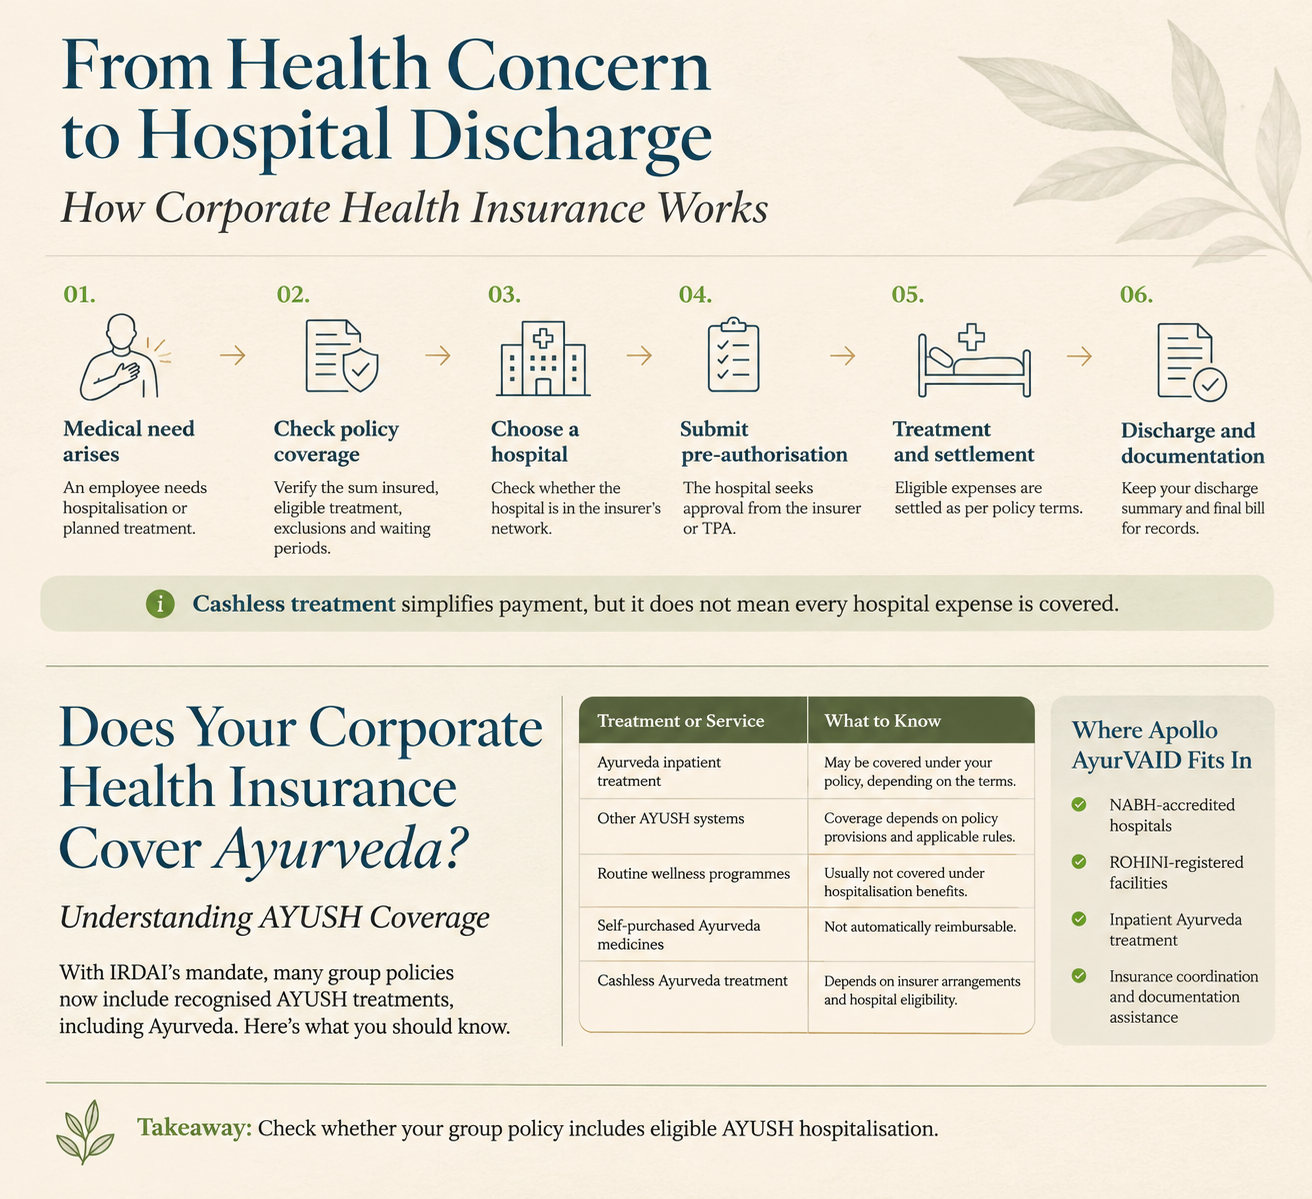
कर्मचारी अनेकदा याबद्दल विचारतात नगण्य प्रथम उपचार. या सुविधेतील पात्र खर्चांच्या मंजुरीसाठी रुग्णालय विमा कंपनी/तृतीय पक्ष प्रशासकाशी (TPA) समन्वय साधते. तथापि, कर्मचाऱ्याला संपूर्ण मंजूर रुग्णालयाचे बिल आगाऊ भरावे लागत नाही, जरी न भरता येणारे खर्च आणि पॉलिसीच्या मर्यादेपलीकडील रक्कम भरावी लागू शकते.
विमा कंपनीच्या पॅनेलवर असलेली रुग्णालये सामान्यतः कॅशलेस उपचार देतात. काही विमा कंपन्या त्यांच्या अटी व शर्तींनुसार आणि रुग्णालयाच्या विनंतीवर प्रक्रिया करण्याच्या इच्छेनुसार व क्षमतेनुसार सर्वत्र कॅशलेस सुविधा देखील देतात. एचआर व्यवस्थापकांनी हे स्पष्ट करणे आवश्यक आहे की कॅशलेस मंजुरीचा अर्थ असा नाही की प्रत्येक खर्चाची परतफेड केली जाईल. विमा कंपन्या पॉलिसीच्या अटींनुसार दाव्याचे पुनरावलोकन करतात. अपवाद, प्रतीक्षा कालावधी, मर्यादा आणि वैद्यकीय-आवश्यकतेच्या आवश्यकता लागू राहतात.
एचआर व्यवस्थापकांनी कर्मचारी आरोग्य लाभांमध्ये आयुष कव्हरेजचा विचार का करावा
कर्मचाऱ्यांच्या आरोग्यविषयक गरजा वेगवेगळ्या असतात. काही कर्मचारी पारंपरिक वैद्यकीय उपचारांना प्राधान्य देऊ शकतात, तर काही जण विशिष्ट आरोग्य समस्यांसाठी आयुर्वेदासारख्या मान्यताप्राप्त उपचार पद्धतींचा अवलंब करू इच्छितात. आयुष IRDAI ने विमा कंपन्यांना या उपचार पद्धतींचा आरोग्य विम्यात समावेश करण्याचे निर्देश दिल्यानंतर व्याप्तीकडे अधिक लक्ष वेधले गेले आहे. एचआर व्यवस्थापकांसाठी, गट आरोग्य विमा लाभांचे पुनरावलोकन करताना विचारात घेण्यासाठी हा आणखी एक घटक जोडला गेला आहे.
वैद्यकीय कारणांसाठी रुग्णालयात दाखल होऊन घ्यावयाचे उपचार आणि सर्वसाधारण आरोग्य सेवा यांमधील फरक जाणून घेणे महत्त्वाचे आहे. जर एखाद्या कर्मचाऱ्याला वैद्यकीय कारणास्तव रुग्णालयात दाखल केले गेले आणि त्याच्यावर आयुर्वेदिक उपचार केले गेले, तर पॉलिसी आणि रुग्णालयानुसार विमा त्याचा खर्च उचलू शकतो. परंतु नियमित आरोग्य तपासणी, स्वतःच्या पैशाने औषधे खरेदी करणे किंवा आरोग्य कार्यक्रम सहसा विम्यामध्ये समाविष्ट नसतात. म्हणूनच योग्य आरोग्य सेवा प्रदाता निवडणे महत्त्वाचे आहे.
अपोलो आयुर्वेद विविध वैद्यकीय परिस्थितींसाठी आयुर्वेद-आधारित आंतररुग्ण उपचार प्रदान करते. ही रुग्णालये NABH-मान्यताप्राप्त आणि रोहिणी-नोंदणीकृत आहेत, आणि आंतररुग्ण सेवा प्रक्रियेमध्ये क्लिनिकल डॉक्युमेंटेशन आणि विमा समन्वयाचा समावेश असतो. आयुर्वेदिक उपचारांचा विचार करणाऱ्या कर्मचाऱ्यांसाठी, अपोलो आयुर्वेदमधील विमा डेस्क लागू पॉलिसीचे तपशील, विमा कंपनी किंवा TPA व्यवस्था आणि आवश्यक कागदपत्रांची माहिती तपासण्यात मदत करू शकते. सूचीबद्ध विमा कंपन्या आणि TPAs द्वारे कॅशलेस उपचार उपलब्ध असू शकतात. जर विमा कंपनी थेट सूचीबद्ध नसेल, तर तुम्ही 'कॅशलेस एनीव्हेअर' पर्यायाचाही विचार करू शकता (अर्थात, विमा कंपनीची त्याला संमती असेल आणि योग्य व्यवस्था केलेली असेल तरच). एचआर विभागातील लोकांनी त्यांच्या ग्रुप पॉलिसीमध्ये आयुष रुग्णालयीकरणाचे लाभ आहेत का आणि अपोलो आयुर्वेदसारख्या आयुष सुविधांमध्ये त्यांचा उपयोग करता येतो का, हे तपासले पाहिजे. सर्व आयुर्वेदिक उपचार किंवा रुग्णालयाचा खर्च आपोआप समाविष्ट होईल असे गृहीत धरण्याऐवजी, पॉलिसीचे प्रत्यक्ष कव्हरेज तपासणे महत्त्वाचे आहे.
कॉर्पोरेट आरोग्य विमा व्यवस्थापित करताना एचआर टीम्सना येणारी सामान्य आव्हाने
पॉलिसी निवडणे ही केवळ सुरुवात आहे. एकदा विमा सक्रिय झाल्यावर, एचआर टीमला नियमितपणे अशा प्रश्नांना सामोरे जावे लागते, जे विमा कंपनीसोबतच्या सुरुवातीच्या चर्चेचा भाग नव्हते. काही सामान्य आव्हानांमध्ये यांचा समावेश होतो:
- कर्मचाऱ्यांना त्यांच्या विम्याच्या संरक्षणाची माहिती नसणे: कर्मचाऱ्यांना त्यांच्या विम्याची रक्कम, अवलंबितांसाठीचे संरक्षण, प्रतीक्षा कालावधी किंवा वगळलेल्या बाबींची माहिती नसू शकते. यामुळे दावा करताना त्यांचा गोंधळ होऊ शकतो.
- दाव्याला होणारा विलंब आणि कागदपत्रांमधील समस्या: कागदपत्रे गहाळ असणे, अपूर्ण वैद्यकीय नोंदी किंवा पूर्व-मंजुरीस मिळण्यास होणारा विलंब यामुळे प्रक्रियेत अडथळा येऊ शकतो. विमा कंपनी किंवा टीपीए (TPA) यांच्याशी संपर्क साधण्यासाठी एक स्पष्ट व्यक्ती असणे महत्त्वाचे ठरते.
- अपुरे संरक्षण: कमी कर्मचारी संख्येसाठी बऱ्यापैकी उपयुक्त ठरलेली पॉलिसी, जास्त किंवा वयस्कर कर्मचारी संख्येच्या गरजा पूर्ण करू शकत नाही. आरोग्यसेवा खर्चातील बदल आणि अवलंबितांच्या संरक्षणाकडेही लक्ष देणे आवश्यक आहे.
- नूतनीकरण प्रीमियम वाढ: दाव्यांचा अनुभव, विमाधारक सदस्यांची संख्या आणि सुधारित कव्हरेज आवश्यकता यांसारख्या घटकांच्या आधारावर नूतनीकरणाच्या वेळी प्रीमियम बदलू शकतात. मिळणारे फायदे खर्चाच्या तुलनेत योग्य आहेत की नाही, याचे मूल्यांकन एचआर टीमने करणे आवश्यक आहे.
- कर्मचाऱ्यांमध्ये मर्यादित जागरूकता: एखादे सर्वसमावेशक धोरणसुद्धा फारसे उपयुक्त ठरू शकत नाही, जर कर्मचाऱ्यांना ते कसे मिळवायचे हेच माहीत नसेल. त्यांना त्यांच्या धोरणाची माहिती कुठे मिळेल, नेटवर्कमधील रुग्णालये कशी शोधायची आणि मदतीची गरज भासल्यास कोणाशी संपर्क साधावा हे माहीत असले पाहिजे.
समस्या निर्माण होण्याची वाट पाहण्याऐवजी, जेव्हा एचआर टीम विमा कंपनी, टीपीए आणि कर्मचाऱ्यांशी नियमित संवाद साधते, तेव्हा या समस्या हाताळणे सोपे जाते.
योग्य कॉर्पोरेट आरोग्य विमा प्रदाता कसा निवडावा
विमा कंपनी निवडताना केवळ दरांची तुलना करण्यापेक्षा अधिक गोष्टींचा विचार केला पाहिजे. संस्थेने पॉलिसीच्या संपूर्ण कालावधीत मिळणाऱ्या सेवेच्या गुणवत्तेचाही विचार केला पाहिजे.
निर्णय घेण्यापूर्वी, एचआर व्यवस्थापकांनी खालील बाबींचा विचार करावा:
- विमा कंपनीची प्रतिष्ठा: विमा कंपनीचा गट आरोग्य विमा पॉलिसी हाताळण्याचा अनुभव आणि तिच्या सेवेचा तपशील तपासा.
- रुग्णालयांचे जाळे: कर्मचारी जिथे राहतात आणि काम करतात त्या सर्व ठिकाणी विमा कंपनीकडे उपयुक्त रुग्णालयांचे जाळे आहे की नाही, हे तपासा.
- दावा सहाय्य: पूर्व-मंजुरी प्रक्रिया, दावा दाखल करण्याच्या आवश्यकता आणि उपलब्ध कर्मचारी सहाय्य माध्यमे समजून घ्या.
- पॉलिसीची लवचिकता: विमा कंपनी अवलंबितांच्या संरक्षणात, विम्याच्या रकमेत आणि अतिरिक्त लाभांमध्ये बदल करण्याची परवानगी देते की नाही, हे तपासा.
- आयुष व्याप्ती: पात्र आयुर्वेद आणि इतर आयुष उपचारांसाठी असलेल्या व्याप्तीची माहिती घ्या, ज्यामध्ये रुग्णालयात दाखल होण्याच्या आणि नेटवर्क सुविधांच्या आवश्यकतांचा समावेश आहे.
- नूतनीकरणाच्या अटी: नूतनीकरणाच्या वेळी प्रीमियम, लाभ आणि कव्हरेजच्या अटींमध्ये कसे बदल होऊ शकतात याचे पुनरावलोकन करा.
विमा कंपनी किंवा ब्रोकरला पॉलिसी व्यावहारिक भाषेत समजावून सांगायला सांगणे देखील महत्त्वाचे आहे. पॉलिसीच्या दस्तऐवजात सर्व आवश्यक माहिती असू शकते, परंतु एचआर व्यवस्थापकांना हे समजून घेणे आवश्यक आहे की त्या अटींचा वास्तविक परिस्थितीत कर्मचाऱ्यांवर कसा परिणाम होतो.
निष्कर्ष
कॉर्पोरेट आरोग्य विमा हा संस्थेने आपल्या कर्मचाऱ्यांना देऊ केलेल्या लाभांचा एक महत्त्वाचा भाग आहे. परंतु केवळ पॉलिसी अस्तित्वात असणे म्हणजे कर्मचाऱ्यांना आवश्यक असलेले संरक्षण मिळतेच असे नाही. जेव्हा एखाद्याला वैद्यकीय उपचारांची गरज भासेल, तेव्हा ती पॉलिसी किती उपयुक्त ठरेल, हे तिच्या व्याप्तीवर, रुग्णालयांच्या नेटवर्कवर, दाव्याच्या प्रक्रियेवर आणि त्यात समाविष्ट असलेल्या लाभांवर अवलंबून असते.
एचआर व्यवस्थापकांची जबाबदारी केवळ विमा कंपनी निवडणे आणि वार्षिक प्रीमियम भरणे एवढीच नसते. कर्मचाऱ्यांना त्यांच्या पॉलिसीमध्ये काय समाविष्ट आहे, तिचा वापर कसा करायचा आणि गरज पडल्यास कोठे मदत मागायची हे माहित असले पाहिजे. या तपशिलांचा नियमितपणे आढावा घेतल्यास मिळणारा लाभ अधिक अर्थपूर्ण आणि वापरण्यास सोपा होऊ शकतो.
कर्मचाऱ्यांच्या आरोग्यविषयक अपेक्षा बदलत असल्यामुळे, संस्थांनी त्यांच्या गट आरोग्य विम्याअंतर्गत उपलब्ध असलेल्या उपचार पर्यायांचा, ज्यात पात्र आयुष उपचारांचाही समावेश आहे, आढावा घ्यावा. अपोलो आयुर्वेदसारखे सेवा प्रदाते, कर्मचाऱ्यांच्या वैयक्तिक पॉलिसीच्या अटी आणि विमा पात्रतेनुसार, मान्यताप्राप्त आयुर्वेदिक उपचार घेऊ इच्छिणाऱ्यांसाठी आणखी एक मार्ग उपलब्ध करून देतात.
सरतेशेवटी, एक चांगली कॉर्पोरेट आरोग्य विमा पॉलिसी केवळ कागदावर आकर्षक दिसण्यापुरती मर्यादित नसावी. जेव्हा कर्मचाऱ्यांना आणि त्यांच्या कुटुंबियांना त्याची सर्वाधिक गरज असते, तेव्हा तिने त्यांना व्यावहारिक आधार दिला पाहिजे.
संदर्भ